La brecha fue de 5,1 veces en el sexto mes del año para un promedio de 25 principales productos agropecuarios que se sirven en la mesa familiar. La caída en la brecha fue impulsada por la mejora en los precios al productor de 15 productos. Naranja, limón, pera y manzana fueron los de mayores brechas. Huevo, pollo y frutilla, los de menos. La participación del productor en el precio se elevó a 24,1%, el mayor valor en 12 meses.
lLa brecha de precios entre lo que pagó el consumidor y lo que recibió el productor por los productos agropecuarios disminuyó 3% en junio frente a mayo, impulsada por la baja acentuada en las brechas del pimiento, la papa, el repollo, la frutilla y el zapallito, todos con fuertes incrementos en los precios al productor.
lEn promedio, los consumidores pagaron 5,1 veces más de lo que cobró el productor por sus productos en sus campos, cuando en mayo la diferencia había sido de 5,26 veces.
lDe los 25 productos relevados, en 11 subieron las brechas, en uno se mantuvo sin cambios (carne de cerdo) y en 13 bajaron.
lLos datos surgen del Índice de Precios en Origen y Destino (IPOD) que elabora el sector de Economías Regionales de CAME en base a precios diariosonline de los principales supermercados del país, más de 700 precios de verdulerías y mercados para cada producto, y precios de origen de las principales zonas productoras que releva un equipo de 35 encuestadores.
lEl IPOD agrícola bajó 3,7% en junio, llevando su brecha a 5,48 veces que resulta 2,1% menor a la del mismo mes del año pasado.
lEl IPOD ganadero, en tanto, subió 1,7% en el mes a 3,58 veces.
lLa participación del productor en el precio final mejoró 6,2%, (24,1% promedio), su mejor valor en los últimos 12 meses.
Índice de Precios en Origen y Destino de Productos Agropecuarios (IPOD)
Fuente CAME
Mayores y menores brechas
lLos productos con mayores brechas en junio fueron los de exportación: el limón, donde el precio se multiplicó por 11,32 veces desde que salió del campo, la naranja con una multiplicación de 9,82 veces, la manzana roja con 8,47 veces, la pera con 8,15 veces, y la mandarina con 8,05 veces.
lEste mes se sumaron la zanahoria con 6,32 veces, y el arroz con 6,3 veces. En ambos casos con brechas dentro de sus valores promedio (suelen ser elevadas).
Productos con mayor y menor brecha IPOD
Junio de 2019
lLos productos con menores brechas en el mes, en tanto, fueron: el huevo donde los precios desde que salieron de la chacra apenas se multiplicaron por 1,96 veces, seguido por la frutilla con 2,05 veces, la carne de pollo con 2,39 veces, el tomate de ensalada con 2,85 veces, y la cebolla con 2,87 veces.
BRECHA IPOD: diferencia entre el precio de origen y el precio de destino
Junio de 2019
Fuente: Área de Economías Regionales de CAME
En junio se registró buen clima en la mayoría de las zonas productoras. Las precipitaciones perjudicaron, principalmente, al sudeste de la provincia de Buenos Aires, afectando a los productores paperos. En el resto del territorio no hubo factores atípicos que hayan afectado los precios.
Bajas en las brechas
lUno de los productos donde más bajó la brecha en junio fue la frutilla. Pasó de 4,19 en mayo a 2,05, bajando así 2,1 veces (51,1%). La mejora se produjo como consecuencia del aumento en 74,8% en los precios al productor, combinado con una merma de 14,5% en los precios al consumidor. Se debe a que en esta época comienza la cosecha o, como llaman los productores a esta primera cosecha, la “primicia”. Al haber producción nueva esos precios tienden a subir. Los productores indican que la colecta está siendo muy buena, lo que podría hacer bajar levemente este precio en las próximas semanas debido a la sobreoferta.
lOtro producto con fuerte mejora en la brecha fue la papa, que pasó de 5,6 veces en mayo a 3,37 veces en junio (-2,2 veces) como consecuencia del aumento en 77,7% en los precios al productor. Los precios de góndola, en tanto, también subieron 7%. El incremento en origen tiene que ver con las lluvias en el sudeste de la provincia de Buenos Aires, lo que provocó que no se pudiera cosechar en junio, bajando la oferta en el mercado y haciendo subir los valores. Pero se estima que la situación tendería a normalizarse en las próximas semanas.
lEl repollo fue otro producto con mejoras en su brecha: bajó 2 puntos, de 5,99 a 3,98 veces (-33,5%). La caída responde a una suba del 43,1% en el precio pagado al productor y una merma de 4,8% en los precios de góndola.
lUn comportamiento similar tuvo el pimiento rojo, donde la brecha bajó 2 puntos, de 6,78 veces a 4,79 (-29,3%), también impulsado por la mejora en 50,3% en los precios de origen. Los precios al consumidor, en cambio, no ayudaron y subieron 6,2%.
Las variaciones en las brechas de precios
Comportamientos de origen y destino
En junio hubo 15 productos con aumentos en los precios al productor y 10 con bajas. Mientras que en los precios al consumidor hubo 19 productos con aumento y sólo seis con bajas.
A su vez, hubo cinco productos donde subió el precio al productor y bajó el valor en góndola, lo que se convierte en una buena combinación, ya que indica que se reduce el valor de intermediación. Fueron la frutilla, el repollo, el zapallito, el brócoli y la mandarina.
En promedio, los precios al productor subieron 10,35%, mientras que los precios en destino subieron 2,1% en los comercios minoristas pymes y 6,16% en los hipermercados.
Situación de los precios de origen en los productos del IPOD
Participación del productor
lLa caída en la brecha entre precio de origen y destino se tradujo en una mejora en la participación promedio del productor en el precio final del producto y se elevó a 24,1%. Desde junio de 2018 que no alcanzaba un valor tan alto.
Participación del productor en el precio final
Los productos con menor participación del productor en el precio son los de mayores brechas. Entre ellos están el limón, donde el productor apenas recibió el 8,8% del precio final, la naranja con el 10,2%, la manzana con el 11,8%, la pera con el 12,3%, y la mandarina con el 12,4% del precio final.
En productos como el huevo el productor se llevó el 51% del precio que pagó el consumidor en junio, en la frutilla el 48,8% y en la carne de pollo el 41,9%.
Productos con mayor y menor participación del productor en el precio final
Junio 2019
El IPOD es un indicador elaborado por el área de Economías Regionales de CAME para medir las distorsiones que suelen multiplicar por varias veces el precio de origen de muchos productos agropecuarios en el recorrido desde que salen del campo y hasta que llegan al consumidor. Esas distorsiones son muy dispares según producto, región, tipo de comercio y época del año.
En general, las diferencias están determinadas por un conjunto de comportamientos, algunos especulativos de diferentes actores del mercado, básicamente de las grandes cadenas de supermercados que se abusan de su posición dominante en el mercado. Otros son factores comunes como la estacionalidad, que afecta a determinados productos en algunas épocas del año, o los costos de almacenamiento y transporte.
Metodología del IPOD
El Índice de Precios en Origen y Destino (IPOD) comenzó a realizarse en agosto de 2015 como una herramienta para conocer las diferencias en los precios que se pagan por algunos productos alimentarios en el campo y en el mercado de consumo.
El relevamiento para elaborar el IPOD de junio se realizó en la segunda quincena del mes, con una cobertura geográfica nacional.
Para obtener los precios de destino se relevaron más de 500 precios de cada producto en Ciudad de Buenos Aires, provincia de Buenos Aires, Corrientes, Córdoba, Entre Ríos, Santa Fe, Mendoza, Salta, San Juan y Santa Cruz. El relevamiento se complementó, además, con un monitoreo diario de los preciosonline de las principales cadenas de hipermercados.
Para obtener los precios de origen se consultó telefónicamente a 10 productores de cada alimento localizados en las principales zonas productoras de cada uno de esos productos.
A través del IPOD se busca conocer la variación en el nivel de precios en dos momentos de la etapa de comercialización de un producto alimenticio. Estas etapas son:
– Precio de origen: precio que se le paga al productor.
– Precio de destino: precio del producto en góndola.
Así, la diferencia de precio origen-destino indica la cantidad de veces que aumenta el precio del producto al comercializarse en góndola.
El calor ya se hace sentir con fuerza en Tucumán y, con la llegada de los meses de mayor temperatura, también crece la preocupación de las familias por el impacto del consumo de electricidad en las facturas. Ante esto, la Provincia avanza en las gestiones ante la Secretaría de Energía de la Nación para poner en marcha un esquema de subsidios destinado a los hogares de la denominada zona cálida o muy cálida.
Martín Viola, secretario de Energía y Servicios Públicos de Tucumán, explicó que todavía se está definiendo la «letra chica» del mecanismo, pero anticipó que la intención es que el beneficio pueda comenzar a aplicarse entre octubre y noviembre y extenderse hasta marzo.
«La instrumentación va a ser mediante una resolución de la Secretaría de Energía de la Nación para que este mismo verano los tucumanos ya tengan el beneficio concreto«, señaló Viola.
Según explicó el funcionario, uno de los puntos que todavía se encuentran en discusión es precisamente la fecha de inicio. La intención de la Provincia es que el esquema entre en vigencia a partir de octubre o, como máximo, noviembre, debido al incremento de las temperaturas y del consumo eléctrico que ya comenzó a registrarse.
El beneficio se extendería durante cuatro o cinco meses, hasta marzo, para abarcar el período de mayor demanda de energía por el uso de aires acondicionados y otros equipos de refrigeración.
«Los calores ya están al día de hoy. Por lo tanto, la idea es implementarlo por la realidad propia de la provincia de Tucumán a partir de octubre, noviembre hasta el mes de marzo«, explicó Viola. El secretario indicó que Tucumán ya presentó los informes técnicos correspondientes y que actualmente se trabaja en la definición de los detalles del esquema.
Qué cantidad de electricidad quedaría alcanzada
Uno de los principales cambios que se analiza está relacionado con el límite de consumo sobre el cual se aplicaría el subsidio. Viola explicó que el consumo promedio de una familia tucumana ronda los 300 kWh mensuales, aunque durante los meses de calor puede aumentar considerablemente debido al uso de los equipos de aire acondicionado. La propuesta consiste en elevar el volumen de consumo alcanzado por el beneficio hasta 500 o 550 kWh mensuales.
Además, se analiza que las compensaciones que actualmente existen para determinados niveles de consumo puedan extenderse al consumo adicional generado durante los meses de temperaturas elevadas.
Por qué se busca un subsidio especial para Tucumán
Viola sostuvo que el planteo realizado por Tucumán y otros gobernadores del Norte Grande apunta a contemplar las particularidades climáticas de las provincias de la región.
En ese sentido, recordó el planteo realizado por el gobernador Osvaldo Jaldo: «Si calentamos el sur, ¿por qué no vamos a refrigerar el norte?«.
El funcionario explicó que, en Tucumán, el aire acondicionado dejó de ser solamente un elemento asociado al confort y se convirtió en una herramienta necesaria durante las jornadas de temperaturas extremas. Esto provoca que el consumo de una familia pueda incrementarse entre un 75% y un 100% respecto de su promedio habitual.
La propuesta busca que ese consumo adicional de los meses de mayor calor pueda ser contemplado dentro de un esquema de subsidios nacionales.
A quiénes alcanzaría el beneficio
Otro de los aspectos que todavía debe definirse es el universo exacto de hogares que quedará incluido.
Viola explicó que actualmente existe un esquema nacional de subsidios cada vez más focalizado, mientras que Tucumán cuenta además con una tarifa social eléctrica provincial administrada por el Ente Único de Control y Regulación de los Servicios Públicos de Tucumán (ERSEPT), que alcanza a los usuarios que cumplen determinados requisitos.
«Hay un gran universo de personas que han visto afectado el impacto de la factura eléctrica en los últimos meses en la provincia de Tucumán«, afirmó.
De acuerdo con el planteo oficial, el nuevo esquema buscaría atender particularmente el incremento de consumo producido durante los meses de calor, con un subsidio nacional sobre ese excedente.
Qué pasará con las facturas de luz
Mientras se espera la definición del nuevo esquema, Viola recomendó a los usuarios revisar las facturas para controlar tanto el consumo como los valores facturados.
El funcionario señaló que las boletas permiten consultar el nivel de consumo del período y, generalmente, incluyen una comparación con los meses anteriores. Ante una diferencia considerable entre períodos, recomendó realizar el reclamo correspondiente ante los organismos competentes para verificar que no exista un error de medición.
«Lo primero es ver la cantidad de consumo que tiene ese usuario. Eso está en la factura claramente especificado«, explicó.
Viola también remarcó que una parte del incremento observado en las boletas responde al valor de la energía y al proceso de reducción de subsidios aplicado a nivel nacional. /La Gaceta
Dictamen favorable para una ampliación presupuestaria de 1.320 millones de pesos
La Comisión de Hacienda y Presupuesto de la Legislatura avaló el incremento de la pauta inflacionaria de 30% (estimada en 10%) en el actual Presupuesto provincial. La ampliación será tratada en la sesión del próximo miércoles.
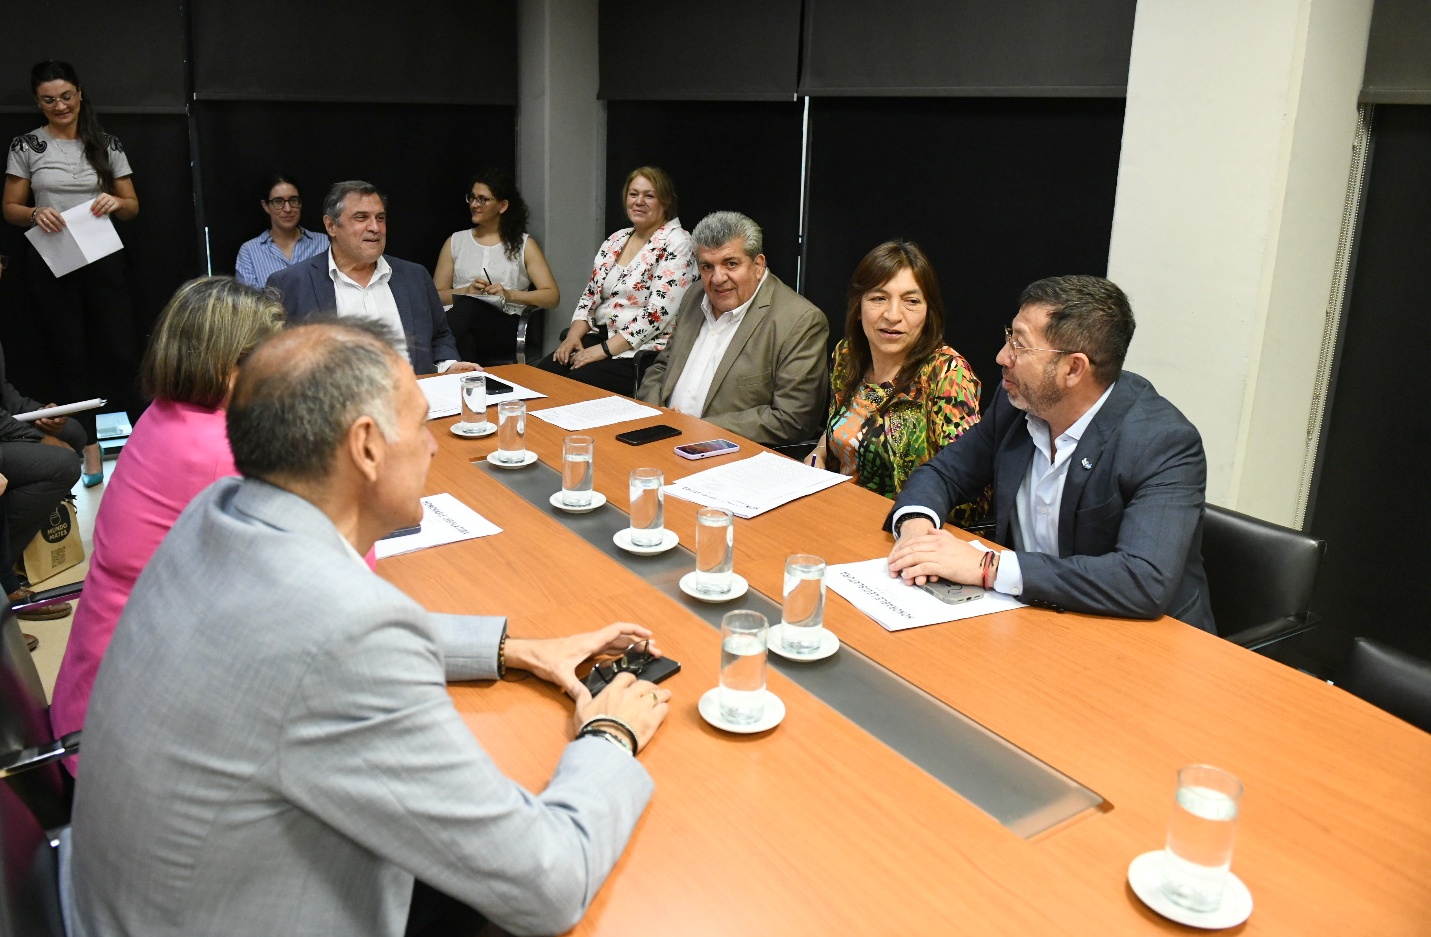
La Comisión de Hacienda y Presupuesto de la Legislatura de Tucumán resolvió por unanimidad emitir dictamen favorable al proyecto de ley remitido por el Poder Ejecutivo, que contempla una ampliación presupuestaria para atender las erogaciones previstas hasta el cierre del ejercicio fiscal 2026
La iniciativa se fundamenta en la actualización de las previsiones económicas contempladas en el Presupuesto General 2026. En ese sentido, se señala que la pauta inflacionaria originalmente estimada en un 10% resulta inferior a la variación proyectada para el cierre del año, que se ubicaría en torno al 30%, aproximadamente $1.320.000.000.000.
Al finalizar el encuentro, el presidente de la comisión, legislador Carlos Gallia, explicó que la convocatoria se concretó luego de la reunión mantenida el pasado viernes con el ministro de Economía y Producción, Daniel Abad.
“Luego de la visita del ministro Daniel Abad el pasado viernes, convocamos a la comisión para el día de hoy para resolver sobre lo solicitado por el Poder Ejecutivo. Con la ausencia de un solo legislador, dimos dictamen al proyecto de ampliación presupuestaria que será debatido el miércoles 30 de septiembre en el recinto de sesiones”, señaló Gallia.
De la reunión participaron los legisladores Francisco Serra, Carlos Najar, Sandra Figueroa, Hugo Ledesma, Sara Lazarte y el presidente de la comisión, Carlos Gallia.
La dinámica económica argentina encendió señales de máxima alerta tras confirmarse un marcado deterioro en el nivel de actividad durante el séptimo mes del año. De acuerdo con las mediciones oficiales del Estimador Mensual de Actividad Económica (EMAE), la economía registró una contracción del 2,9% mensual desestacionalizada en julio y una baja del 1,4% interanual, con un arrastre preliminar para agosto que dista de mostrar una recuperación consistente. Ante este panorama, analistas y consultoras privadas abrieron una profunda discusión en torno a la necesidad de implementar medidas de estímulo focalizadas y advirtieron sobre la presión que este enfriamiento ejercerá sobre las cuentas públicas y el esquema financiero gubernamental.
Desde la firma Wise Capital remarcaron que, si se excluye el período extraordinario de la emergencia sanitaria, para encontrar un registro mensual tan negativo es necesario remontarse a finales de 2019. La marcada desaceleración estuvo traccionada principalmente por dos pilares centrales del aparato productivo: la industria manufacturera retrocedió un 5%, mientras que el sector de la construcción se desplomó un 4,6%. A raíz de estas cifras, desde la entidad sentenciaron que el fantasma de una recesión técnica acecha con fuerza al tercer trimestre, ya que la seguidilla de indicadores negativos deteriora severamente cualquier expectativa de reactivación en el corto plazo.
El riesgo de recesión técnica y el desplome de la inversión
La posibilidad formal de encadenar dos trimestres consecutivos en terreno negativo se volvió una amenaza concreta. Luego de que el Producto Bruto Interno (PBI) se contrajera un 0,6% trimestral en el segundo trimestre, el informe de Adcap precisó que la economía enfrenta una probabilidad tangible de confirmar la recesión: para sortearla, tanto agosto como septiembre deberían crecer a un ritmo aproximado del 3% mensual cada uno (alrededor de 6,1% acumulado), una meta sumamente exigente en el contexto actual.
En sintonía con este diagnóstico, la consultora Facimex recortó su proyección de crecimiento económico al 1,5%, alertando sobre la inminencia del ciclo recesivo, mientras que el Índice Líder de la Universidad Torcuato Di Tella (UTDT) midió para agosto una probabilidad del 82% de que la economía caiga en recesión durante los próximos meses.
El foco de inquietud para los inversores radica en que una menor actividad debilite las dos anclas prioritarias del programa oficial: el equilibrio fiscal y la gobernabilidad o competitividad electoral. Desde Facimex subrayaron que cualquier factor que siembre dudas sobre la continuidad del rumbo condiciona la llegada de capitales, recordando que la inversión encadenó cinco trimestres consecutivos a la baja entre el segundo trimestre de 2025 y el de 2026, ubicándose en apenas un 15% del PBI a precios corrientes. Frente a este estancamiento, los especialistas recomiendan resguardar la estabilidad macroeconómica consolidada mediante incentivos específicos para traccionar a los sectores rezagados.
Consumo debilitado, recaudación en baja y el ancla del superávit
El análisis de la consultora LCG describe una dinámica «de serrucho» con características cuasi recesivas que difícilmente tuerza su curso inmediato. El consumo interno arrastra el fuerte deterioro del salario real y la pérdida de empleo registrado, tras haber acusado una merma del 2,4% en el segundo trimestre. En paralelo, la inversión ingresa en una habitual fase de «wait and see» previa al año electoral, al tiempo que el gasto público se ve forzado a recortarse a la par de los ingresos para sostener el superávit primario, profundizando el sesgo contractivo. La estrategia oficial de apostar a las exportaciones netas se mantiene por ahora focalizada en un puñado de sectores con escaso derrame hacia el resto del entramado socioeconómico.
Esta fragilidad golpea directamente la recaudación. El Banco Comafi advirtió que los sectores no transables como la industria, el comercio y la construcción —altamente intensivos en empleo y tributos— drenan los recursos del Estado. Durante agosto, los ingresos del Sector Público Nacional (SPN) cayeron un 1,0% real interanual, retrocediendo incluso más que la baja del gasto público (-0,4% real). Pese a este escenario, el Ministerio de Economía logró resguardar el superávit primario mensual en $1,99 billones, acumulando un saldo favorable de 1,1% del PBI en el año y un superávit financiero del 0,2%. Sin embargo, la entidad bancaria catalogó como indispensable continuar engrosando este colchón de cara a diciembre, mes caracterizado por una marcada estacionalidad deficitaria por el pago de aguinaldos.
Alerta sobre el Programa Financiero 2027 y la deuda soberana
El enfriamiento económico también se trasladó con fuerza a las cotizaciones financieras. La consultora 1816 evaluó el reciente retroceso de los títulos soberanos, donde el bono Global 2035 trepó a un rendimiento del 11% en el exterior —el valor más elevado desde las elecciones de 2025—, acompañado por una suba del riesgo país que escaló desde los 400 hasta superar los 570 puntos básicos. Este endurecimiento torna complejo pensar en una salida de Argentina al mercado voluntario internacional previo a los comicios.
En este marco, el Programa Financiero 2027 presentado por Luis Caputo en julio queda bajo máxima exigencia. El plan oficial contemplaba emitir unos u$s 5.000 millones en títulos Bonares el año próximo; si el mercado no permite concretar esa colocación, la presión sobre las reservas del Banco Central terminará superando con creces los u$s 12.600 millones previstos, a menos que el Gobierno apele a fuentes alternativas. Los analistas de 1816 concluyeron con una advertencia contundente: ante una mayor dificultad para refinanciar vencimientos mediante endeudamiento en moneda extranjera, la capacidad del BCRA para comprar divisas en el Mercado Libre de Cambios (MLC) se vuelve la variable más crítica y determinante de todo el esquema