CONECTATE CON NOSOTROS

Economía

La carne aumentó su precio casi el 11% durante marzo

La carne vacuna se mantuvo al alza durante marzo, con una variación del 10,6 % mensual. En el último año, el incremento fue de 68,6%.

Avatar

Publicado

el

La carne vacuna se mantuvo al alza durante marzo, con una variación del 10,6 % mensual en el AMBA. En el último año, el incremento fue de 68,6% durante el último año, más del doble que la inflación. Las condiciones estructurales del sector impiden que haya movimientos a la baja.

Así surge del último relevamiento del Instituto de Promoción de la Carne Vacuna (Ipcva), que detalló que el precio promedio del kilo ascendió a $18.564.

Entre los cortes que más aumentaron en marzo se encuentran la picada común, con una suba de 20,4%, la carnaza común, con 17,7%, y la falda, con 13,4%.

Los de menor incremento fueron el lomo, que mostró un alza de 8,5%, el matambre de 7,6%, y tanto el peceto como la picada especial, de 9,3%.

Por canal de venta, el precio de la carne vacuna en las carnicerías subió 12,2% en comparación con el mes anterior y registró un incremento de 73,5% respecto a marzo de 2025. En los supermercados, mostró una variación mensual de 7,1% y un aumento interanual de 57,9%.

Actualmente, algunos cortes mantienen precios más altos en supermercados, como el lomo, que se ubica en $1.366,6 (5% superior), y la colita de cuadril, en $1.795,5 (7,6% superior).

En cambio, cortes como el asado ($3.305,1; 16,8% más barato), el peceto ($889,2; 3,8% más barato), la falda ($4.700,6; 36,4% más barato), la picada común ($4.770,3; 37,8% más barata) y la carnaza común ($531,1; 36,2% más barata) presentan precios más bajos en grandes superficies.

Por otra parte, en marzo el precio del pollo fresco subió 10,9% frente a febrero y registró un alza interanual de 49,1%. En el caso del pechito de cerdo, el valor mostró una variación mensual de 6,3% y un aumento de 28,1% respecto a marzo de 2025.

De este modo, en el primer trimestre del año, con el valor de un kilo de asado se pudieron adquirir en promedio 3,92 kilos de pollo fresco, lo que representa un aumento de 22,8% respecto al mismo período de 2025.

Por otro lado, en marzo, un kilo de asado permitió comprar 2,08 kilos de pechito de cerdo. El promedio del trimestre indica que el poder de compra del asado frente al pechito de cerdo alcanzó 2,02 kilos, un incremento de 37,3% en comparación con el primer trimestre del año anterior.

Los precios promedio de cada corte por kilo quedaron de la siguiente manera:

Asado de tira — $18.617

Bife ancho — $17.898

Bife angosto — $18.631

Bola de lomo — $19.534

Carnaza común — $12.012

Cuadrada — $19.863

Cuadril — $21.357

Falda — $11.724

Lomo — $27.711

Nalga — $21.807

Osobuco — $11.102

Paleta — $17.234

Peceto — $23.391

Picada común — $10.381

Picada especial — $14.154

Roast beef — $16.175

Tapa de Nalga — $18.395

Vacío — $22.388

Colita de cuadril — $24.049

Matambre — $18.726

Tapa de Asado — $17.565

Tortuguita — $16.718

Promedio Carne — $18.564

Pollo — $4.822

Pechito de Cerdo — $8.944

Hamburguesas caseras (kg) — $14.756

Es importante aclarar que los precios pueden registrar diferencias de acuerdo a la provincia, localidad o incluso el barrio. Esto se debe a factores como la logística, los costos regionales y el tipo de comercio, por lo que los valores finales pueden ser superiores o inferiores a los mencionados.

En 2025, el consumo de carne vacuna alcanzó su nivel más bajo en dos décadas, con un consumo per cápita de 47,3 kilos, mientras los precios siguen aumentando alcanzando récords históricos reales.

La menor oferta, derivada de una reducción del stock de hacienda afectado por sequías y anticipada venta de animales, junto con precios internacionales firmes y una alta presión exportadora, impide una caída en los precios.

En contraste, el consumo de otras carnes como pollo y cerdo sigue en crecimiento, manteniendo estable el consumo total de proteínas animales en el país.

El presidente de CAMyA, Leonardo Rafael, señaló el motivo de las subas de los últimos meses es que hay poca oferta de hacienda por falta de stock. “Tenemos las mismas 50 millones de cabezas que hace 50 años”.

Para empezar a revertir la situación del sector, el referente propuso un conjunto de medidas que considera fundamentales. Entre ellas, destacó la necesidad de aumentar el peso de faena —es decir, incentivar la producción de animales más pesados—, asegurar reglas de juego previsibles (un aspecto que comienza a vislumbrarse, pero que aún debe consolidarse) y ampliar el acceso al crédito para fomentar inversiones en toda la cadena productiva.

Asimismo, aclaró que estos son solo algunos de los ejes —entre muchos otros— que deberían comenzar a abordarse con el objetivo de avanzar hacia una política agroganadera e industrial capaz de impulsar y fortalecer la producción.

FUENTE: Infobae

Economía

Deterioro laboral: se perdieron más de 12.000 puestos de trabajo en julio

Desde noviembre de 2023, cesaron 265.765 empleados formales en el sector privado. La fuerza laboral formal es la más baja en 52 meses.

Avatar

Publicado

el

Más de 12.000 puestos de trabajo registrados se perdieron en el sector privado durante el mes de julio, mientras que la masa de empleos formales se redujo a 6.106.800 asalariados, el nivel más bajo de los últimos 52 meses en Argentina.

Esto implica una nueva caída de 0,2% del total y, en consecuencia, desde noviembre de 2023 se perdieron 265.765 empleos formales en el sector privado.

Los datos corresponden a un informe de la consultora Politikón Chaco en base a datos oficiales de la Secretaría de Trabajo del Ministerio de Capital Humano.

De acuerdo al informe, con este resultado la serie desestacionalizada del empleo «se ubica 4,2% por debajo del nivel de noviembre de 2023, lo que equivale a la pérdida acumulada de unos 265.765 empleos en la era Milei en el segmento privado formal».

Asimismo, el indicador «exhibe el volumen de empleo más bajo de los últimos cincuenta y dos meses», alcanzando un total de 6.106.800 trabajadores asalariados.

En la comparación interanual frente a julio de 2025, el nivel de ocupación registró una retracción del 2,2%, lo que implica «una pérdida de 134.517 empleos respecto de ese mes».

Según el trabajo de la consultora, la caída del mes de julio obedeció a que «los sectores con mejoras lograron crear 644 empleos en el mes, pero los sectores con bajas perdieron 13.358 empleos, dando el saldo final de -12.716 empleos respecto al mes anterior».

Al evaluar el recorrido registrado desde el cambio de gestión en noviembre de 2023, los datos oficiales confirman que «son once los sectores que presentan bajas y solo tres los que muestran mejoras».

En el desglose por ramas de actividad económica durante julio, únicamente tres sectores mostraron incrementos mensuales: Minas y Canteras (+0,4% y 344 empleos), la Pesca (+0,1% y 18 empleos) y Electricidad, Gas y Agua (+0,1% y 76 empleos).

En contraposición, los retrocesos más marcados del mes se sintieron en la Construcción (-0,6% y 2.178 empleos), la Intermediación Financiera (-0,4% y 574 empleos), el Comercio (-0,3% y 1.675 empleos) y la Industria Manufacturera (-0,3% y 2.832 empleos). En el acumulado frente a noviembre de 2023, las contracciones más severas corresponden a «la Industria Manufacturera (-7,6% con -90.924 empleos), Explotación de Minas y Canteras (-7,6% con -7.220 empleos) y la Construcción (-14,5% y -64.083 empleos)».

El empleo en las provincias

En el mapa subnacional, «entre las jurisdicciones subnacionales, nuevamente predominaron los resultados negativos». Específicamente, «fueron diecisiete las provincias donde se registraron caídas mensuales en diferentes magnitudes», encabezadas en términos porcentuales por Santa Cruz (-0,9%), Mendoza (-0,7%) y Corrientes (-0,7%), mientras que San Juan y Neuquén anotaron las bajas más leves (-0,1% cada una).

En valores absolutos mensuales, la Provincia de Buenos Aires encabezó la pérdida de puestos con -8.001 empleos, seguida por Mendoza con -1.648 empleos.

Por el contrario, «fueron solo seis los distritos que presentaron mejoras mensuales», liderados por Catamarca (+0,7%), Tucumán (+0,2%), Salta (+0,2%) y la Ciudad Autónoma de Buenos Aires (+0,2%), registrando esta última el mayor incremento absoluto del país (+2.249 puestos). La provincia del Chaco no presentó variación relativa.

Al comparar el volumen de empleo de cada provincia respecto a noviembre de 2023, «solo dos logran superar actualmente los niveles de noviembre de 2023: Neuquén con 8,9% (+12.825 empleos) y Río Negro con 3,5% (+3.898 empleos)».

Las restantes 22 jurisdicciones se mantienen en terreno negativo respecto al período previo al cambio de gobierno, donde «Formosa (-11,9%), Santa Cruz (-17,1%) y Tierra del Fuego (-18,4%) presentan los descensos más fuertes».

En términos de cantidad de puestos destruidos en la comparación absoluta desde noviembre de 2023, «la provincia de Buenos Aires fue la que más empleo perdió (-104.361)», seguida por la Ciudad Autónoma de Buenos Aires (-43.407 empleos), Córdoba (-19.884 empleos) y Santa Fe (-17.774 empleos).

FUENTE: NA

Continuar Leyendo

Economía

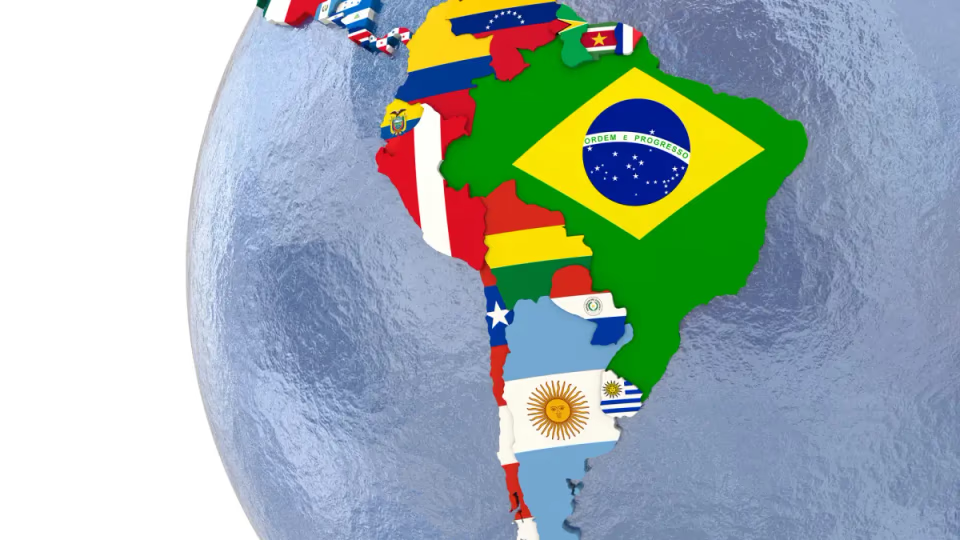
La Argentina se ubica segunda con más inflación de América Latina en septiembre

Con 1,9% mensual, solo Venezuela la superó entre 15 países relevados. En el acumulado del año y en los últimos doce meses, el país también quedó segundo, y la distancia con sus vecinos es de entre seis y veinte veces.
Avatar

Publicado

el

La inflación de la Argentina volvió a ubicarse por debajo del 2% mensual en septiembre y marcó el segundo valor más bajo del año. Sin embargo, al compararla con la de otras economías de la región, los precios locales siguen mostrando un comportamiento muy diferente. Así surge de un relevamiento de Infobae, elaborado con los informes oficiales de cada país.


Segundo lugar en el mes

Con una suba de 1,90% en el Índice de Precios al Consumidor (IPC), el país quedó en la segunda posición del ranking regional de inflación mensual. Solo Venezuela, con 8,40%, tuvo una variación mayor. El dato argentino coincidió con lo que esperaba el mercado y superó el 1,7% de agosto, que había sido la menor variación en 14 meses.

Guatemala ocupó el tercer puesto, con 1,18% según el Banco de Guatemala. Fue la única  economía, además de Argentina y Venezuela, que superó el 1% mensual: de los 15 países considerados, tres estuvieron por encima de ese nivel y los otros doce, por debajo.

El resto de la tabla


Bolivia fue el primer país con una inflación inferior a 1%, con 0,85%, y Brasil quedó muy cerca, con 0,82%, según el Instituto Brasileño de Geografía y Estadística (IBGE). Uruguay ocupó el sexto lugar con 0,54%. Los registros de Bolivia y Brasil representan menos de la mitad del argentino, mientras que el uruguayo equivale a poco más de la cuarta parte.

Más atrás se ubicaron Honduras (0,48%), El Salvador (0,45%), México (0,42%) y Chile (0,40%). En el puesto 11 quedó Colombia, con 0,37%, seguida por República Dominicana, con 0,33%, de acuerdo con el Banco Central de ese país. En total, nueve de los quince países relevados tuvieron una variación mensual menor a 0,5%.

Los últimos tres lugares correspondieron a Perú (0,14%), Costa Rica (0,11%) y Paraguay (0,10%). Con esas cifras, la inflación argentina de septiembre fue 19 veces la paraguaya.

Cuba, Nicaragua, Ecuador y Panamá aún no difundieron sus datos de septiembre, por lo que no integran el ranking. Además, el relevamiento no abarca a todas las naciones latinoamericanas, sino a las principales economías de la región.

Una brecha que se agranda en el año

Las diferencias aumentan al mirar períodos más largos. En los primeros nueve meses de 2026, el IPC argentino acumuló 23,60%, la segunda cifra más alta de la región, detrás del 225,30% de Venezuela, un caso que, según el informe, escapa a toda comparación. Con 33,40%, la Argentina también quedó segunda en la medición interanual.

Frente a los países limítrofes, la distancia es notoria. Entre enero y septiembre, Bolivia acumuló 3,88%, Brasil 3,95%, Chile 4,00% y Uruguay 4,21%. En todos los casos, la inflación argentina fue de casi seis veces la de sus vecinos. Paraguay, con 1,90%, tuvo el menor registro del grupo.

En el acumulado de doce meses, la brecha es todavía mayor. Bolivia, con 5,70%, fue el limítrofe con más inflación interanual, seguido por Uruguay (4,68%), Brasil (4,58%) y Chile (4,10%). Paraguay volvió a ubicarse en el extremo inferior, con 1,70%, frente al 33,40% argentino: una relación de casi veinte veces.

Otros casos de la región

Fuera del grupo de vecinos, Colombia acumula 5,74% en lo que va del año y 6,29% en doce meses, mientras que Honduras registra 5,29% y 6,28%, respectivamente. Son las cifras más altas de la región después de las de Venezuela y la Argentina. En el otro extremo, Costa Rica mostró un acumulado negativo de 0,39% entre enero y septiembre y una variación interanual de apenas 0,34%, la más baja del relevamiento.

Venezuela, en tanto, está en una categoría aparte: su inflación interanual de 465,60% es casi catorce veces la argentina.

Qué proyectan para adelante

El Relevamiento de Expectativas de Mercado (REM) del Banco Central estima una inflación de 1,7% para octubre. Para todo 2026, los analistas consultados proyectan una variación de entre 30% y 30,3%. El próximo informe del INDEC mostrará cómo se comportaron los precios en octubre, al inicio del último trimestre del año, y permitirá ver si la Argentina logra acortar la distancia con el resto de la región.

Continuar Leyendo

Economía

Una familia necesita $1.632.505 mensuales para no ser pobre

La Canasta Básica Total mostró su menor aumento en un año, mientras que la Canasta Básica Alimentaria desaceleró notablemente desde el 2,6% registrado en julio y agosto hasta 1,3% en septiembre

Avatar

Publicado

el

En septiembre, las canastas básicas registraron un incremento del 1,7%, cifra que se ubicó por debajo de la inflación del mismo mes, que alcanzó el 1,9%. Aun así, el costo de vida mantuvo niveles que dejan a amplios sectores en situación vulnerable: según el Instituto Nacional de Estadística y Censos de la República Argentina (INDEC), una familia tipo necesitó $1.632.505 por mes para no ser pobre y $738.690 para no ser considerada indigente.


Variación y niveles por canasta

La Canasta Básica Total mostró su menor aumento en un año, mientras que la Canasta Básica Alimentaria desaceleró notablemente desde el 2,6% registrado en julio y agosto hasta 1,3% en septiembre, consolidando una pauta más moderada en septiembre. En términos de montos mensuales, la línea de pobreza para un adulto se ubicó en $528.319 y la de indigencia en $239.058.


Situación según composición familiar

Los requerimientos varían según la conformación del hogar. Para una familia tipo (dos adultos y dos niños) el monto necesario para no caer en la pobreza fue de $1.632.505, mientras que para no ser considerada indigente el importe fue de $738.690. Un hogar de tres integrantes precisó $588.083 para no ser indigente y $1.299.664 para no ser pobre. En tanto, una familia conformada por tres adultos y tres niños necesitó $776.939 para la canasta básica alimentaria y $1.717.036 para la canasta total.

Acumulados y variaciones interanuales

En lo que va del año (primeros nueve meses de 2026), la Canasta Básica Alimentaria acumula un alza del 25,3%, mientras que su variación interanual llegó al 40,0%. Por su parte, la Canasta Básica Total acumula un aumento del 24,7% en el año y un 38,7% interanual.


Relación con el Índice de Precios al Consumidor

El Índice de Precios al Consumidor (IPC) marcó un incremento del 1,9% en septiembre, superior al 1,7% de agosto, según informó también el INDEC. Con este resultado, la inflación acumulada en los primeros nueve meses de 2026 llegó al 23,6% y el aumento interanual alcanzó el 33,4%.

Continuar Leyendo
Publicidad

Facebook

Tendencias