


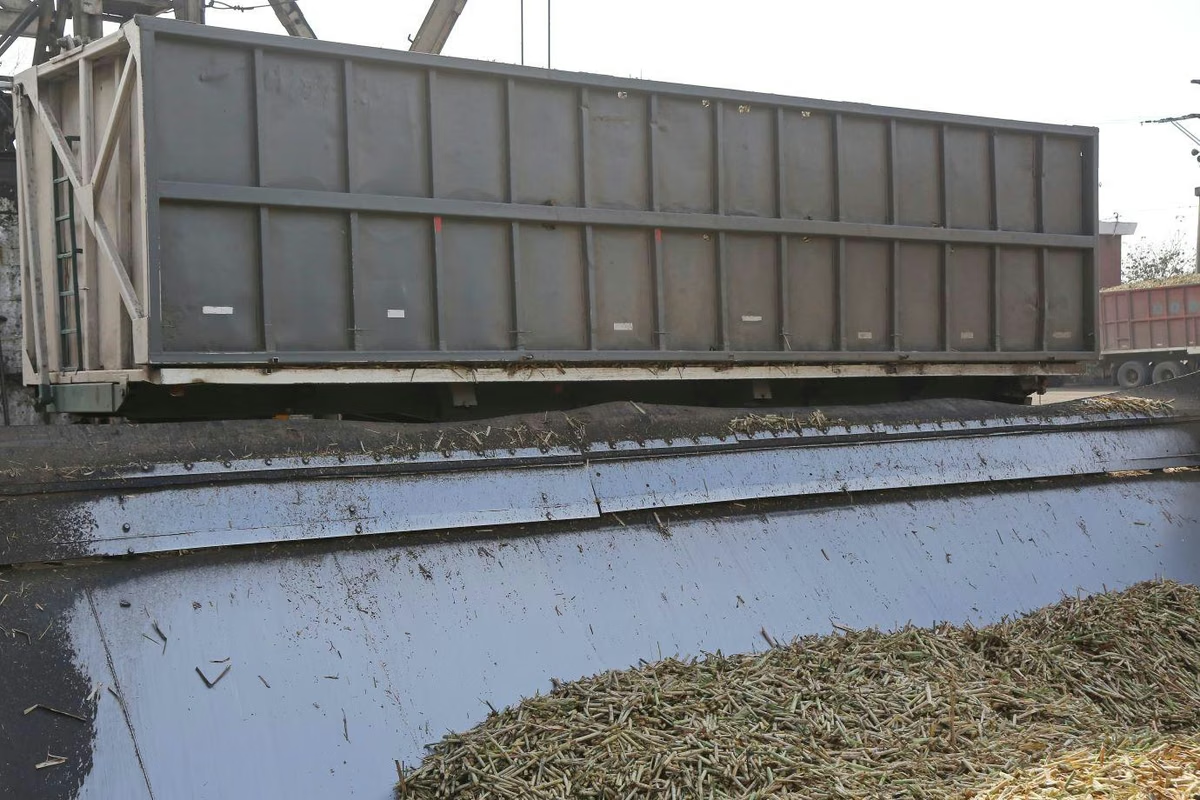
La zafra se vio condicionada por las inclemencias climáticas registradas durante la segunda semana de octubre, que afectaron el normal desarrollo de la cosecha y molienda.
Economía
La reforma tributaria que Argentina necesita no es la que pide el FMI
Para CAME, el FMI ignora por completo en su diagnóstico el nivel de tributación subnacional, que es donde reside el nudo fiscal más dañino para la actividad económica: el Impuesto sobre los Ingresos Brutos y las tasas retributivas de servicios municipales.

El Fondo Monetario Internacional publicó el 26 de mayo de 2026 una serie de recomendaciones de reforma tributaria para la Argentina que proponen ampliar la base del Impuesto a las Ganancias de la cuarta categoría —reduciendo el piso a partir del cual los trabajadores tributan—, extender la base imponible del IVA a bienes y servicios actualmente exentos, y reformar el régimen del Monotributo para elevar sus categorías.
Estas propuestas tienen un denominador común: recaen sobre los asalariados, los pequeños contribuyentes y el consumo doméstico. Es por eso que la Confederación Argentina de la Mediana Empresa (CAME) considera que son reformas regresivas que reducen el poder adquisitivo de los trabajadores y encarecen la formalidad para los sectores de menores ingresos, sin tocar ninguno de los impuestos distorsivos estructurales que verdaderamente frenan la inversión, la producción y el empleo formal en la Argentina.
Para CAME, el FMI ignora por completo en su diagnóstico el nivel de tributación subnacional, que es donde reside el nudo fiscal más dañino para la actividad económica: el Impuesto sobre los Ingresos Brutos y las tasas retributivas de servicios municipales. Es por eso que la entidad empresaria pyme propone la convocatoria urgente de un Nuevo Consenso Fiscal entre el Gobierno nacional, y las provincias y, a su vez entre los gobiernos provinciales y los municipios, que tenga como eje central la reforma estructural del sistema tributario subnacional.
El problema real: el sistema tributario subnacional
El sistema tributario subnacional argentino se caracteriza por una superposición de gravámenes —el IIBB provincial y las tasas que deberían ser retributivas de servicios municipales— que en conjunto representan entre el 2% y el 6% de las ventas brutas de una empresa, con independencia de su rentabilidad. A diferencia del Impuesto a las Ganancias, que grava utilidades reales, el IIBB es un impuesto en cascada que se aplica en cada etapa de la cadena productiva, acumulando su efecto distorsivo a lo largo de todo el proceso de producción y comercialización.
El aspecto más gravoso y menos visibilizado de este sistema es el régimen de retenciones y percepciones que aplican las provincias: los agentes de retención descuentan al contribuyente —antes del momento de la declaración jurada mensual— importes que en la práctica superan sistemáticamente el tributo que efectivamente le correspondería abonar. El resultado es la generación de saldos a favor que el contribuyente nunca puede compensar en forma plena.
Comparativa de impacto: dónde está la carga real

Como se observa, los tributos provinciales y municipales tienen un impacto directo y medible sobre la rentabilidad de las empresas —expresado como porcentaje de ventas brutas— mientras que las reformas propuestas por el FMI recaen sobre los ingresos de los trabajadores y el consumo, sin aliviar en ningún punto la carga que soportan los contribuyentes empresariales.
A la carga de IIBB provincial se suma el impacto de las tasas retributivas de servicios municipales: la Tasa de Seguridad e Higiene, la Tasa General de Inmuebles, la Tasa de Habilitación Comercial y otras contribuciones de base indeterminada que en muchos municipios equivalen a una alícuota adicional de entre el 0,3% y el 1,2% sobre las ventas brutas, sin correlato verificable en servicios efectivamente prestados.
La proliferación y opacidad de estos tributos —exigidos por más de 2.300 municipios con criterios heterogéneos— constituye uno de los principales desincentivos a la inversión y a la radicación de nuevas empresas en el interior del país, sin que ningún organismo nacional ni provincial ejerza control efectivo sobre su racionalidad o legalidad.
El mecanismo que genera los saldos a favor
Las provincias diseñan sus regímenes de retención y percepción como mecanismos de adelanto de recaudación: el fisco cobra por anticipado importes calculados sobre el monto bruto de cada operación, antes de que el contribuyente realice su declaración jurada mensual. El problema estructural es que estas alícuotas de anticipo —fijadas por resolución administrativa, no por ley— no guardan relación con la tasa efectiva real del impuesto para cada actividad.
El resultado sistémico es el siguiente: las empresas pagan más de lo que deben en cada operación, acumulan un saldo a favor en su cuenta tributaria provincial y, en teoría, deberían recuperar ese excedente ya sea por compensación con obligaciones futuras o por devolución directa del fisco provincial. Sin embargo, lo que sucede en la práctica es lo siguiente:
- La compensación es insuficiente porque los saldos nuevos que genera el régimen superan mes a mes lo que el contribuyente puede absorber en su liquidación mensual.
- La devolución no tiene plazo legal en la mayoría de las provincias: los expedientes de devolución demoran entre 12 y 36 meses, durante los cuales el saldo pierde entre el 60% y el 80% de su valor real por efecto de la inflación. Es de destacar que fiscos como el de CABA y el de Santa Fe han aliviado este mecanismo con devolución exprés del saldo a favor hasta un determinado monto.
- Los regímenes se aplican también sobre contribuyentes del Convenio Multilateral con coeficientes de distribución que no reflejan la actividad real en la jurisdicción, generando retenciones sobre base imponible asignada incorrectamente.
- Ninguna provincia publica estadísticas del stock de saldos a favor pendientes, lo que impide la cuantificación exacta del problema y elimina toda posibilidad de rendición de cuentas pública.
En contextos de alta inflación como el que ha caracterizado a la economía argentina durante el período 2021–2024, este mecanismo opera como un préstamo forzoso sin remuneración al fisco provincial: el Estado captura un beneficio financiero real a costa del capital de trabajo de las empresas, sin que ello figure en ningún indicador de presión tributaria oficial.
Propuesta de un Nuevo Consenso Fiscal para el sistema tributario subnacional
Frente a este diagnóstico, CAME propone la convocatoria urgente de un Nuevo Consenso Fiscal entre el Gobierno nacional y las provincias, y a su vez entre los gobiernos provinciales y los municipios, que tenga como eje central la reforma estructural del sistema tributario subnacional. El objeto de este Nuevo Consenso Fiscal no debe ser la reducción nominal de alícuotas —que puede revertirse por decreto—, sino el establecimiento de reglas de juego permanentes que armonicen la base imponible, los regímenes de retención y percepción, y los mecanismos de devolución en todo el territorio nacional.
Seis bases sobre las que debe edificarse el Nuevo Consenso

De todos modos, ningún acuerdo de retenciones y percepciones será sostenible si el IIBB como tributo de base no se racionaliza. El Nuevo Consenso Fiscal debe incluir el compromiso de eliminar el IIBB en las etapas intermedias de producción, reservando su aplicación exclusivamente a la etapa de venta final al consumidor —un modelo similar al del IVA—, lo que eliminaría el efecto cascada y haría innecesarios gran parte de los regímenes de retención actuales.
Esta reforma no implica perder recaudación provincial: implica trasladar la base imponible hacia donde la carga es económicamente razonable, mejorando la competitividad del sector productivo sin afectar los recursos fiscales de las jurisdicciones.
La Comisión Arbitral del Convenio Multilateral debe convertirse en el organismo ejecutor del Nuevo Consenso Fiscal, con facultades para: homologar los padrones de agentes de retención y percepción, validar los coeficientes de distribución por actividad y fiscalizar el cumplimiento de los plazos de devolución por parte de las jurisdicciones. El Convenio Multilateral es el único instrumento con legitimidad para coordinar la acción tributaria de 24 jurisdicciones sin necesidad de reformas constitucionales.
En resumen, reducir el poder adquisitivo de los trabajadores mediante mayor retención de Ganancias no genera un solo puesto de trabajo, no reduce la informalidad, no mejora la competitividad de ninguna empresa y no ataca ninguno de los distorsivos que frenan la inversión productiva. Por el contrario, contrae la demanda interna, erosiona el consumo y reduce las bases imponibles provinciales y municipales, generando el círculo vicioso que la Argentina necesita romper.
Economía
El posteo de Dibu Martínez desde el hospital luego de ser operado de la fractura en la mandíbula
La lesión se produjo durante la victoria de Chelsea por 2-0 ante Everton, por la Premier League. A los 65 minutos, cuando su equipo ganaba 1-0, Martínez salió a despejar con los puños un centro de Kiernan Dewsbury-Hall y chocó su cabeza contra la del defensor Jarrad Branthwaite.

Emiliano “Dibu” Martínez publicó un mensaje desde el hospital después de ser operado por una fractura de mandíbula que sufrió durante el partido entre Chelsea y Everton. El arquero argentino agradeció los mensajes de apoyo y adelantó que espera volver a jugar en las próximas semanas.

“Gracias a todos por los mensajes, la operación fue bien. Lo más importante es que ganamos y con arco en cero. En unas semanas volvemos ya”, escribió en una publicación en sus redes sociales. En la imagen se lo ve internado, con la zona del golpe inflamada y levantando tres dedos de una mano.
La lesión se produjo durante la victoria de Chelsea por 2-0 ante Everton, por la Premier League. A los 65 minutos, cuando su equipo ganaba 1-0, Martínez salió a despejar con los puños un centro de Kiernan Dewsbury-Hall y chocó su cabeza contra la del defensor Jarrad Branthwaite.

Los médicos lo atendieron durante unos ocho minutos en el campo de juego. Luego lo inmovilizaron y lo retiraron del Hill Dickinson Stadium en una camilla, con asistencia de oxígeno. El arquero, de 34 años, fue trasladado a un hospital para realizarse estudios.
El entrenador del Chelsea, Xabi Alonso, confirmó al terminar el encuentro que Martínez estaba consciente y que había sido llevado al centro médico para someterse a pruebas. “Por lo que sé, salió del estadio consciente. Ahora mismo está en el hospital haciéndose unas pruebas por precaución. Pero esto es lo que sé hasta ahora”, dijo.
En la conferencia de prensa, el técnico reiteró que el cuerpo médico todavía esperaba información más precisa. “Sobre Emi, lo que sabemos es que salió del estadio consciente, y ahora mismo está en el hospital haciéndose pruebas por precaución, así que tenemos que esperar. Y, desde luego, esperemos que no sea nada grave, pero por ahora tenemos que esperar”, expresó.
Alonso también describió el episodio como una conmoción cerebral, aunque aclaró que no contaba con más detalles sobre el diagnóstico. “Fue una conmoción cerebral, pero más allá de eso, yo solo vi un fragmento del video y ahora tenemos que esperar”, agregó.
Antes de la publicación del arquero, su esposa, Mandinha Martínez, había compartido un mensaje para transmitir tranquilidad. “Gracias a todos por los mensajes tan lindos y por estar pendientes de Emi. Está bien, no es nada grave y pronto volverá a ser el de siempre. Gracias de corazón por tanto cariño y apoyo”, escribió.

El periodista Gastón Edul informó que los resultados de la tomografía de cabeza y de los estudios de espalda y cuello fueron favorables, y que el arquero tenía una lesión ósea en la mandíbula. Más tarde, agregó que Martínez debía ser operado por esa lesión.
De acuerdo con la información difundida sobre el diagnóstico, el choque le provocó una fractura de maxilar. Hasta el momento del mensaje del jugador, Chelsea no había publicado un parte médico oficial con precisiones sobre la lesión ni sobre los plazos de recuperación.
La transmisión de ESPN señaló que el arquero podría permanecer alrededor de un mes y medio fuera de las canchas y que no estaría disponible para la próxima convocatoria de la Selección argentina, prevista para noviembre. El plazo dependerá de cómo evolucione después de la intervención. En su publicación, Martínez expresó que espera regresar “en unas semanas”.
Economía
Día de la Madre: el comercio atenderá viernes y sábado en horario extendido
El comercio atenderá este viernes y sábado de 9 a 21.
Economía
Por razones climáticas, sólo ocho ingenios siguen moliendo mientras los seis restantes debieron parar temporalmente
La Florida, Aguilares, Cruz Alta, Concepción, Famaillá, La Providencia y Marapa se encuentran moliendo, mientras que el resto están con paradas temporales y esperan retomar sus actividades en los próximos días.


-

 Política1 día atrás
El peronismo conmemora el 17 de Octubre con actos divididos en Buenos Aires, la Capital Federal y Chaco
-

 Nota2 días atrás
El avance de El Niño provoca crecidas de ríos, alertas meteorológicas y medidas federales de prevención
-

 Política1 día atrás
El Gobierno busca acuerdos con las provincias en medio de tensiones internas por la estrategia electoral
-

 Salud2 días atrás
Acevedo encabezó la apertura del 7° Simposio de Salud y Rendimiento en la UNT
-
 Tucumán2 días atrás
Volvió a subir el precio de la nafta en Tucumán
-
 Internacional1 día atrás
El papa León XIV recibió el alta hospitalaria este sábado
-

 Política2 días atrás
Jaldo dio la orden de ir a fondo contra la delincuencia y el narcomenudeo
-

 Espectáculos & TV2 días atrás
La agenda del fin de semana entre tradición, sabores y cultura