CONECTATE CON NOSOTROS

Economía

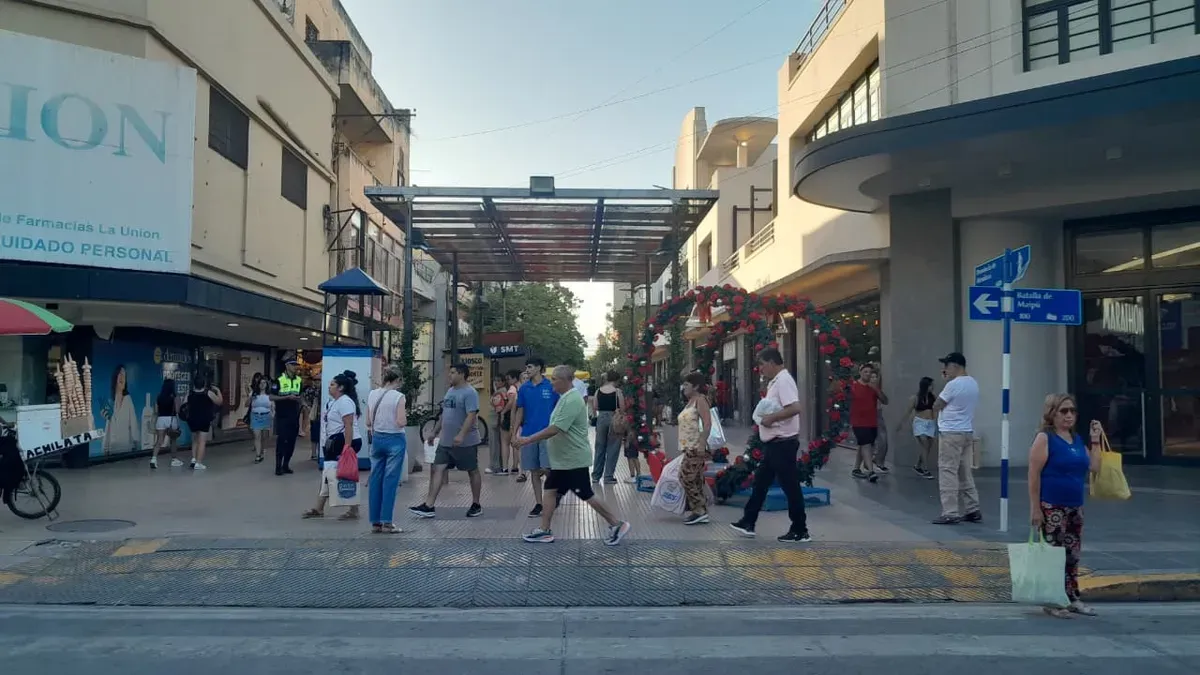
Navidad 2025: las ventas minoristas subieron 1,3%

El consumo reflejó una marcada austeridad y dependencia del crédito debido al nivel de endeudamiento y la retracción del poder adquisitivo de los hogares, según un informe de CAME.

Avatar

Publicado

el

Las ventas navideñas en los comercios minoristas pymes subieron 1,3% frente al año pasado, a precios constantes. La Navidad 2025 se caracterizó por una alta implementación de acciones comerciales, alcanzando al 89,3% de los establecimientos.

No obstante, el consumo reflejó una marcada austeridad y dependencia del crédito debido al nivel de endeudamiento y la retracción del poder adquisitivo de los hogares.

Para el 32,7% de los comerciantes, las ventas fueron mejor o mucho mejor de lo esperado, mientras que el 21,4% señaló que fueron peor o mucho peor. En tanto, el 45,9% opinó que fueron iguales a lo que suponían.

Si bien se registró una mayor previsibilidad en los precios, la demanda se concentró en segmentos económicos y ofertas específicas, traccionada principalmente por herramientas de financiación extendida y el impacto, en algunos casos, de bonos provinciales que compensaron parcialmente la debilidad de los ingresos corrientes.

El ticket promedio se ubicó en $36.266, siendo el valor más alto $60.041 en calzado y marroquinería, y el más bajo $34.484 en librerías.

Respecto a la incidencia de la actividad navideña en el balance comercial del mes, el 40,9% de los consultados manifestó que las ventas “sumaron, pero no cambiaron el panorama”. Por su parte, el 31,1% de los comercios señaló que “tuvieron un impacto moderado en las ventas mensuales”, mientras que un 21,9% de la muestra consideró que “fueron claves para impulsar las ventas del mes”. Finalmente, el 6,1% restante indicó que no tuvieron impacto en el desempeño del periodo.

Los datos surgen de un relevamiento realizado por CAME entre el martes 23 y miércoles 24 de diciembre.

Análisis sectorial

De los 6 grandes rubros relevados, crecieron Perfumería (+27,8), Calzado y marroquinería (+3,3%) e Indumentaria (+1,3%). En cambio, cayeron Librería (-1,4%), Equipos de audio y video, celulares y accesorios (-4%) y Juguetería (-6,6%).

1. Indumentaria

Las ventas subieron 1,3% a precios constantes frente a la misma fecha de 2024. El sector reflejó una actividad comercial condicionada por la erosión del poder adquisitivo y el nivel de endeudamiento de los consumidores. Aunque el volumen de ventas superó el promedio del mes por factores estacionales, el desempeño global se situó por debajo de las expectativas iniciales.

La concreción de operaciones estuvo vinculada a la disponibilidad de financiación con tarjetas de crédito (de 3 a 12 cuotas) y promociones bancarias específicas. Se observó una disparidad competitiva respecto a las grandes marcas en cuanto a profundidad de ofertas y opciones de pago aplazado.

2. Equipos de audio, video, celulares y accesorios

Las ventas cayeron 4% a precios constantes frente a la misma fecha de 2024 y el ticket promedio fue de $47.088. El sector registró una demanda selectiva, orientada principalmente a la telefonía móvil y artículos bajo regímenes de oferta. La apertura de importaciones y la contracción del poder adquisitivo limitaron el volumen transaccional, resultando en niveles de venta inferiores a las proyecciones estacionales.

La dinámica comercial dependió de mecanismos de financiación en seis cuotas sin interés y bonificaciones por pago al contado. A pesar del impacto positivo de eventos de promoción local, el comportamiento del consumidor se mantuvo centrado en la adquisición de productos de necesidad inmediata.

3. Calzado y marroquinería

Las ventas aumentaron 3,3% a precios constantes frente a la misma fecha de 2024 y el ticket promedio fue de $60.041. El rubro registró una demanda concentrada en la jornada del 23 de diciembre y con preferencia por artículos de menor costo. La dinámica comercial dependió del financiamiento en cuotas y de la captación de liquidez de bonos provinciales ante la ineficacia de promociones con montos mínimos de compra.

El flujo de ventas se sostuvo mediante la flexibilización de condiciones comerciales y la aplicación de descuentos directos por pago en efectivo.

4. Perfumería

Las ventas crecieron 27,8% a precios constantes frente a la misma fecha de 2024, con un ticket promedio de $48.414. El sector registró su mayor nivel de actividad comercial en un periodo de cinco días, con picos de ventas concentrados entre el 22 y el 24 de diciembre.

La coincidencia de la víspera de Navidad con un día miércoles favoreció una extensión de la oferta, la cual fue complementada por programas de financiamiento bancario. Se observó una recuperación en la demanda de fragancias importadas y un sostenimiento de la dinámica de ventas durante la totalidad del mes en comparación con periodos anteriores.

5. Juguetería

Las ventas cayeron 6,6% a precios constantes frente a la misma fecha de 2024 y el ticket promedio fue de $48.800. El sector de juguetería registró una contracción en la facturación y ventas limitadas por la competencia de canales de comercialización de bajo costo. La dinámica comercial se sostuvo mediante descuentos por pago contado de entre el 15% y 50%, junto a financiación en 6 cuotas sin interés.

Si bien la organización de eventos locales incrementó el flujo de personas en los centros comerciales, el impacto fue insuficiente para revertir el déficit operativo anual. Predominó el uso de tarjetas de crédito y promociones bancarias específicas para concretar las operaciones.

6. Librería

Las ventas cayeron 1,4% a precios constantes frente a la misma fecha de 2024 y el ticket promedio de venta fue $34.484. La actividad en el rubro librería se concentró en la última semana del periodo, traccionada por la demanda estacional y por quienes deciden adelantar las compras para el inicio de clases mediante acuerdos con instituciones.

La financiación en tres cuotas sin interés y el impacto de los bonos provinciales actuaron como dinamizadores ante un consumo restringido y con variaciones en los precios de los artículos. No obstante, el volumen de facturación no alcanzó las expectativas previstas, afectado por el desplazamiento de la demanda hacia formatos digitales. El desempeño se caracterizó por operaciones de bajo valor unitario y la aplicación de descuentos por pago al contado para incentivar la concreción de ventas.

FUENTE: CAME

Economía

Argentina encabeza el ranking regional de precios del gasoil

El litro de diésel alcanzó los US$1,63 en octubre y lidera la tabla en América Latina. La nafta súper, en tanto, se ubica en el cuarto puesto del listado comparativo.
Avatar

Publicado

el

Un reciente estudio privado elaborado por la consultora Economía y Energía (EyE), fundamentado en estadísticas de Global Petrol Prices, reveló que la Argentina lidera el ranking regional de precios del gasoil durante el mes de octubre. Con un valor promedio de US$1,63 por litro, el país desplazó a los mercados vecinos y quedó en el escalón más alto de la nómina en América Latina.

El incremento acumulado del diésel en los surtidores locales obedece a una dinámica sostenida: desde el mes de enero, cuando cotizaba a US$1,20 por litro, el combustible registra un alza acumulada del 35,83% en dólares (equivalente a US$0,43 por litro). Solo en la transición de septiembre a octubre, el valor del gasoil experimentó un salto del 7,95% en dólares, pasando de US$1,51 a US$1,63, lo que significó una suba mensual neta de US$0,12 por litro que impulsó al país del segundo al primer lugar.

El impacto del petróleo internacional y la respuesta local
El encarecimiento en los surtidores locales se profundizó a fines de septiembre, momento en que las compañías petroleras dispusieron un ajuste de entre el 1% y el 5% promedio en los combustibles. La medida respondió directamente a la cotización del barril de petróleo Brent, parámetro de referencia para el mercado argentino, que se consolidó por encima de la barrera de los US$100.

Esta tendencia alcista responde a la escalada del petróleo y el gas derivada del conflicto en Medio Oriente, iniciado el pasado 7 de octubre, que catapultó los precios internacionales del crudo a sus marcas máximas en cuatro años. Ante este escenario, diversos gobiernos instrumentaron políticas para mitigar el golpe tarifario. En el plano local, la compañía YPF aplicó un buffer de precios, mecanismo diseñado para actuar como colchón frente a las fluctuaciones internacionales y amortiguar el traslado directo e inmediato de la volatilidad externa al consumidor.

Cómo quedó el ranking del gasoil en la región
A partir de los datos consolidados por Economía y Energía, la tabla comparativa del valor del litro de gasoil en dólares en la región se compone de la siguiente manera:

Argentina: US$1,63
Uruguay: US$1,56
Paraguay: US$1,54
México: US$1,46
Chile: US$1,46
Brasil: US$1,35

Cabe remarcar que estas cotizaciones varían según las fluctuaciones en el tipo de cambio y las políticas de precios internas implementadas en cada nación.

¿Qué sucede con la nafta súper?
A diferencia del diésel, el comportamiento del precio de la nafta en la Argentina presenta una posición más moderada en el contexto regional. El país se posiciona en el cuarto lugar del ranking latinoamericano, con una cotización de US$1,46 por litro de nafta súper durante el mes de octubre.

De este modo, el valor de la nafta en el mercado nacional se mantiene hasta un 35% más bajo que en Uruguay, país que encabeza la nómina.

El ranking regional de la nafta queda estructurado así:

Uruguay: US$2,25
México: US$1,55
Chile: US$1,51
Argentina: US$1,46
Paraguay: US$1,31
Brasil: US$1,26
Caída en las ventas y retracción del consumo
El aumento de tarifas internacionales contrasta con la caída en el consumo de combustibles a nivel nacional, que registró una contracción del 2,19% interanual. Según el seguimiento de mercado, salvo por un leve repunte en enero, las ventas en el sector encadenaron siete meses consecutivos de baja, sumando una retracción acumulada del 2,4%. En el caso específico del gasoil, las ventas mostraron una caída del 3,02% respecto a agosto de 2025 y una reducción del 1,27% en comparación con julio.

Continuar Leyendo

Economía

El riesgo país saltó a máximos del año y las acciones argentinas se hundieron hasta 7,5% en Wall Street
El riesgo país saltó a máximos del año y las acciones argentinas se hundieron hasta 7,5% en Wall Street

Avatar

Publicado

el

Los bonos soberanos argentinos en dólares volvieron a operar en terreno negativo este lunes y acumularon siete ruedas consecutivas de bajas, sin encontrar señales de recuperación sostenida. En el tramo largo de la curva, algunos títulos bajo legislación local ya ofrecen rendimientos superiores al 12% anual en dólares, lo que refleja la mayor prima de riesgo que exigen los inversores para posicionarse en deuda argentina.

Las caídas alcanzaron el 1,6%, encabezadas por el Global 2046, seguido por el Global 2035 (-1,5%) y el Global 2038 (-1,4%). En ese contexto, el riesgo país, medido por J.P. Morgan, saltó 4,2% hasta los 675 puntos básicos, su máximo en lo que va del año.

Riesgo país: qué explica la suba y qué esperan los analistas

Pablo Lazzati, CEO de Insider Finance, recordó que el indicador había tocado un mínimo de 403 puntos en julio y que en el último mes aumentó unos 150 puntos básicos. “Desde Insider Finance vemos que este movimiento responde a una combinación de factores: la suba de tasas en Estados Unidos tras el último dato de inflación, una mayor aversión global al riesgo emergente y la cercanía del calendario electoral de 2027, que el mercado empieza a incorporar en los precios”, explicó.

Sin embargo, Lazzati diferenció el deterioro de las cotizaciones de la evolución de la capacidad de pago del país. “Cabe aclarar que no vemos un deterioro en los fundamentos que sostienen la capacidad de pago. El superávit fiscal se mantiene, el BCRA sigue acumulando reservas y el Tesoro acaba de conseguir un rollover del 136% en su última licitación”, sostuvo. En esa línea, consideró que la suba de la prima de riesgo está “más vinculada a la incertidumbre que a los números de la economía” y recordó que la convergencia del indicador no es lineal.

Por su parte, Mariano Ortiz Villafañe, Chief Economist de Aldazabal y Cía., señaló que los bonos soberanos siguen presionados por un entorno financiero global de elevada incertidumbre, especialmente desafiante para la renta fija emergente. A ese escenario se suma, en el caso argentino, un posicionamiento extremadamente cauteloso de cara al proceso electoral de 2027.

“Si bien somos bastante optimistas con la mejora de los fundamentos domésticos, esperamos meses de elevada volatilidad asociada a las expectativas electorales y no vemos en el corto plazo catalizadores claros que pudieran impulsar una compresión significativa del riesgo país”, advirtió.

Bonos en dólares: dónde ven oportunidades

Pese a la persistencia de las bajas, desde Insider Finance consideran que los rendimientos actuales abren oportunidades para los inversores. Según Lazzati, con títulos del tramo largo que ya rinden por encima del 12% anual en dólares, las cotizaciones incorporan un escenario exigente.

“Nuestra recomendación es no vender en medio de la volatilidad, sino aprovecharla para recomponer posiciones de manera gradual”, afirmó. En concreto, propuso una base de cartera en el tramo corto, con Bonares y Globales 2029-2030, complementada con una porción en bonos largos como el GD41, por su mayor potencial de recuperación ante una eventual baja del riesgo país.

En el plano económico, este lunes también se conoció que la balanza comercial registró un superávit de u$s2.976 millones en septiembre, según informó el INDEC. Se trató del segundo saldo más alto del año, solo superado por los u$s3.450 millones de mayo.

Las exportaciones crecieron un 21,6% interanual hasta los u$s10.036 millones, mientras que las importaciones cayeron un 2,5%, a u$s7.060 millones.

MSCI Merval y ADRs

La jornada también estuvo marcada por el cambio de denominación del índice líder, que pasó de S&P Merval a MSCI Merval, y por modificaciones en su composición. En ese marco, el MSCI Merval cayó un 1,8%, a 98.214,66 puntos, mientras que medido en dólares cedió un 2,8%, a 60,48 puntos, según Rava.

En Nueva York, por su parte, las acciones de empresas argentinos retrocedieron hasta un 7,5%, con Bioceres al frente de las pérdidas. Le siguieron Edenor (-5,1%), Central Puerto (-3%) e YPF (-2,7%).

El contexto internacional condiciona a la deuda emergente

En paralelo, el escenario internacional continúa marcado por la volatilidad y una mayor cautela entre los inversores. El petróleo Brent se mantiene cerca de los u$s100 por barril, mientras persisten las tensiones económicas y financieras en Estados Unidos y Europa. Este panorama mantiene la atención sobre las presiones inflacionarias globales y el impacto de las tasas elevadas sobre los activos de mayor riesgo.

Por su parte, Kevin Warsh, presidente de la Reserva Federal (Fed), evitó anticipar nuevas decisiones de política monetaria, aunque sus últimas declaraciones contribuyeron a moderar las expectativas de una suba de tasas en octubre.

Los rendimientos de los bonos del Tesoro estadounidense permanecen en niveles elevados, pese a haber retrocedido desde sus máximos recientes, lo que continúa condicionando el atractivo de la deuda emergente, incluida la argentina. /Ámbito/

Continuar Leyendo

Economía

Otro récord para las exportaciones: por primera vez superaron los US$ 10.000 millones en un solo mes

Son datos del INDEC para septiembre. Las ventas externas treparon 23,5%. En tanto, las importaciones bajaron 1,8% y hubo un superávit de US$ 2.976 millones.

Avatar

Publicado

el

Septiembre dejó un récord histórico para las exportaciones: anotaron US$ 10.036 millones y crecieron 23,5% contra el mismo mes de 2025, según informó el INDEC. De este modo superaron por primera vez en la historia los US$ 10.000 millones mensuales. El dato fue resaltado pro el ministro Luis Caputo en su cuenta en la red social X.

«Las exportaciones alcanzaron un récord histórico en septiembre», escribió Caputo. La mejora fue impulsada por un alza de 16,4% en los precios y de 6,1% en las cantidades.

Mientras las exportaciones treparon, las importaciones se achicaron en un contexto de caída de la actividad. El INDEC detalló que las compras externas bajaron 1,8%, a US$ 7.060 millones. Con esto, el mes pasado anotó un superávit de US$ 2.976 millones.

Las manufacturas de origen agropecuario concentraron 34,8% de las exportaciones; mientras que las manufacturas de origen industrial el 25,3%.

En tanto, los bienes intermedios representaron el 35,7% de las importaciones, seguid por los bienes de capital, 20%.

En septiembre, el rubro que más creció fue Combustibles, que trepó 89,1% empujada por saltos en precios y cantidades en medio de la mayor producción de Vaca Muerta y la guerra entre Estados Unidos e Irán. Este crecimiento estuvo impulsado, en orden de importancia, por mayores ventas de petróleo crudo; carburantes; y gas de petróleo, otros hidrocarburos gaseosos y energía eléctrica.

Además, las Manufacturas de Origen Industrial, las Manufacturas de Origen Agropecuario y las de Productos Primarios aumentaron 17,5%, 16,8% y 9,2% en la medición interanual, respectivamente

En su tuit, Caputo destacó que «las exportaciones de Combustibles y Energía fueron las más altas de la historia para un mes, en tanto las de Manufacturas de Origen Industrial fueron las mayores desde noviembre de 2012″.

En cuanto a las importaciones del pasado mes, la retracción obedece a una caída de 11,2% en las cantidades que no llegó a ser compensada por la suba de 10,4% en los precios.

Desde la consultora LCG marcan que, con excepción del rubro Bienes Intermedios y Combustibles, «los cuatro usos económicos restantes registraron caídas en el valor importado. En cantidades, todos mostraron bajas. Por su parte, los precios aumentaron en todos los rubros, salvo Vehículos».

Pronósticos 2026

En lo que va de 2026 las exportaciones llegaron a US$ 77.262 millones, un aumento interanual de 21,6%, y las importaciones suman US$ 56.069 millones, una caída del 2,5%. El resultado es un superávit comercial récord de US$ 21.198 millones en los primeros nueve meses del año.

Para Santiago Casas, Economista Jefe de EcoAnalytics, “la balanza comercial resume muy bien la dualidad de la economía argentina. El boom exportador es excepcional y la energía es la gran protagonista. Neuquén, por sí sola, explicó uno de cada diez dólares exportados por el país. Del otro lado, las importaciones siguen mostrando la debilidad de la demanda interna».

Sin embargo, Casas detalla que el mal desempeño de las importaciones tiene «un factor excepcional». En septiembre de 2025 «se habían adelantado importaciones ante las expectativas de una depreciación cambiaria en la previa electoral».

«Si se mantiene esta dinámica, 2026 podría cerrar con un saldo positivo cercano a los US$ 25.000 millones, un nivel inédito. Este excedente comercial le da al Banco Central una fuente clave de divisas para seguir comprando reservas. La contracara es una demanda interna debilitada, que mantiene deprimidas las importaciones”, apunta Casas.

Para todo el año, LCG proyecta que las exportaciones alcancen los US$ 104.000 millones, con un crecimiento aproximado de 20% interanual.

En cuanto a las importaciones, «esperamos que se mantengan en línea con los niveles recientes, con un valor sostenido por la suba de precios, pero cantidades que continúan deprimidas. Proyectamos una caída de 2,5% en 2026″. /Clarín/

Continuar Leyendo
Publicidad

Facebook

Tendencias