CONECTATE CON NOSOTROS

Economía

Baja del consumo: no prevén saltos en los alimentos de cara al 2025

Las ventas de consumo masivo continúan siendo un motivo de preocupación entre las alimenticias.

Avatar

Publicado

el

El consumo es la variable que presenta reacción tardía a la reactivación: registró una caída interanual de 20,4% y una acumulada de 12,8%. Los consumidores no convalidan mayores incrementos, por eso las alimenticias no prevén saltos en sus productos de cara a 2025 y buscarán “ganar por cantidad”, frente a márgenes de ganancias “cada vez más apretados”.

Las ventas de alimentos y bebidas no repuntan de forma consolidada. Según la consultora Scentia, en octubre cayeron 20% y el acumulado supera el 12% . En tanto, el INDEC marcó que en septiembre, último dato, la baja fue de 12,8% interanual y de 11,6% en los últimos nueve meses.

Afuera el impuesto PAIS: ¿bajan los precios?

En este contexto, las empresas del rubro alimenticio aseguraron en diálogo con Ámbito que, de momento, el margen para subir los precios por encima de la inflación “no existe” y que priorizarán mantener el volumen de ventas “para no seguir afectando el margen de ganancias”, que se vio deteriorado en el último semestre.

Por eso mismo, entienden que la eliminación del impuesto PAIS el 22 de diciembre no redundará en una significativa baja de precios, al menos en la mayoría de las categorías de productos, más bien contribuirá a sostenerlos relativamente estables.

“Si eliminan el impuesto, mejor para nosotros. No creemos que se traslade mayormente a precios, pero sí buscamos mantener el volumen de ventas”, explicó un proveedor a este medio.

Salarios bajos y tarifas, enemigos de la reactivación

El consumo se trata de una variable directamente atada a la evolución del poder adquisitivo, por eso la tardanza en recuperarse.

Si bien los salarios lograron recomponerse luego del efecto “ajuste y licuación”, los últimos datos de la Fundación Germán Abdala indican que las remuneraciones del sector privado se encuentran un -6% abajo en comparación con noviembre de 2023, y del público un -16%.
“Vemos que no sólo no alcanza, sino que además el peso de los servicios públicos opaca la capacidad de compra, porque no deja demasiado resto”, comentó otra alimenticia al respecto.

Los casos de la cerveza y los lácteos

El caso de los lácteos marca un punto a destacar. Si bien sufrió una caída acumulada de 11,4%, el sector se anima a contar que sí prevé una recuperación durante el verano, aunque “demasiado leve”, en torno al 2% o 3%.

Sobre la necesidad de sostener precios al menos a tono con la inflación, respondieron: “es tal cual prevemos, la gente no convalida mayores subas”.

Sin embargo, también advirtieron que el precio de la materia prima “depende bastante del dólar y cuestiones climáticas”, como la sequía que sufrieron los tamberos en 2023.

De todos modos, los lácteos pertenecen al conjunto de la canasta básica que mantienen una mejor performance frente a productos de segunda necesidad, como puede ser la cerveza.

Como consumo popular, la industria cervecera “está golpeada”, ya que fuentes del sector indicaron una mejoría intermensual, pero una baja del 20% a nivel interanual en octubre.

La esperanza, claro, está puesta en el verano y las reuniones de fin de año: “ahora empieza la temporada alta, noviembre tuvo datos mejores”, contaron a este medio.

Por eso mismo es que no pueden garantizar una actualización de precios que vaya en línea con el resto de los productos alimenticios, pero sí la marca de cerveza más vendida aseguró que desplegarán una propuesta de valor en los principales puntos turísticos del país, con foco en promociones y descuentos.

A su vez, algunas empresas argumentaron que las actualizaciones en temporada vienen tras un esfuerzo de las marcas de sostener un consumo alicaído. En el caso de Quilmes, por ejemplo, recordaron que adhirieron a la iniciativa de congelar precios por tres meses, una medida que duró entre abril y junio.

Igualmente, en el sector cervecero hay consenso en que costará recuperar lo perdido “tan solo en un año”, sino que llevará por lo menos dos, en caso de que ningún problema trastoque el programa económico del Gobierno.

Caída de las ventas: los rubros que más cayeron

Según el Centro de Economía Política Argentina (CEPA), dentro de los alimentos y bebidas la caída más pronunciada en octubre se la llevó la categoría “Bebidas”, con un -21,4%. Le siguieron Carnes (-20,2%), Almacén (-13,9%), y Rotisería (-10,5%).

Baja la inflación, juegan las pymes

Otro factor importante para una relativa estabilización de precios es la participación de las pymes en el mercado.

Para las empresas, el ordenamiento macroeconómico trajo la posibilidad de que el supermercadista cancele más rápido el pago a las pequeñas y medianas entidades, y no sea postergado alrededor de setenta días.

La corrección le permite a las pymes retomar parte de la góndola en exposición. Por eso, una proveedora de pastas secas prioriza “sostener el posicionamiento de la marca y el share del mercado” por un nivel de “rivalidad competitiva” en precios, que entienden se irá profundizando.

Lo mismo sucede con la leche. “No solo el mercado es más competitivo sino que, además, los comercios de cercanía volvieron a tomar protagonismo, desde que el programa Precios Justos fue eliminado de los grandes establecimientos”, advirtió una fuente.

Igualmente, el volumen de compras en estos lugares es menor. “Muchos compran en comercios de cercanía, pero sólo tres o cuatro cosas. Está todo sujeto al repunte de los salarios”, concluyeron sobre el tema.

Economía

La primera reunión en Diputados confirmó el consenso del bioetanol y las diferencias del biodiésel

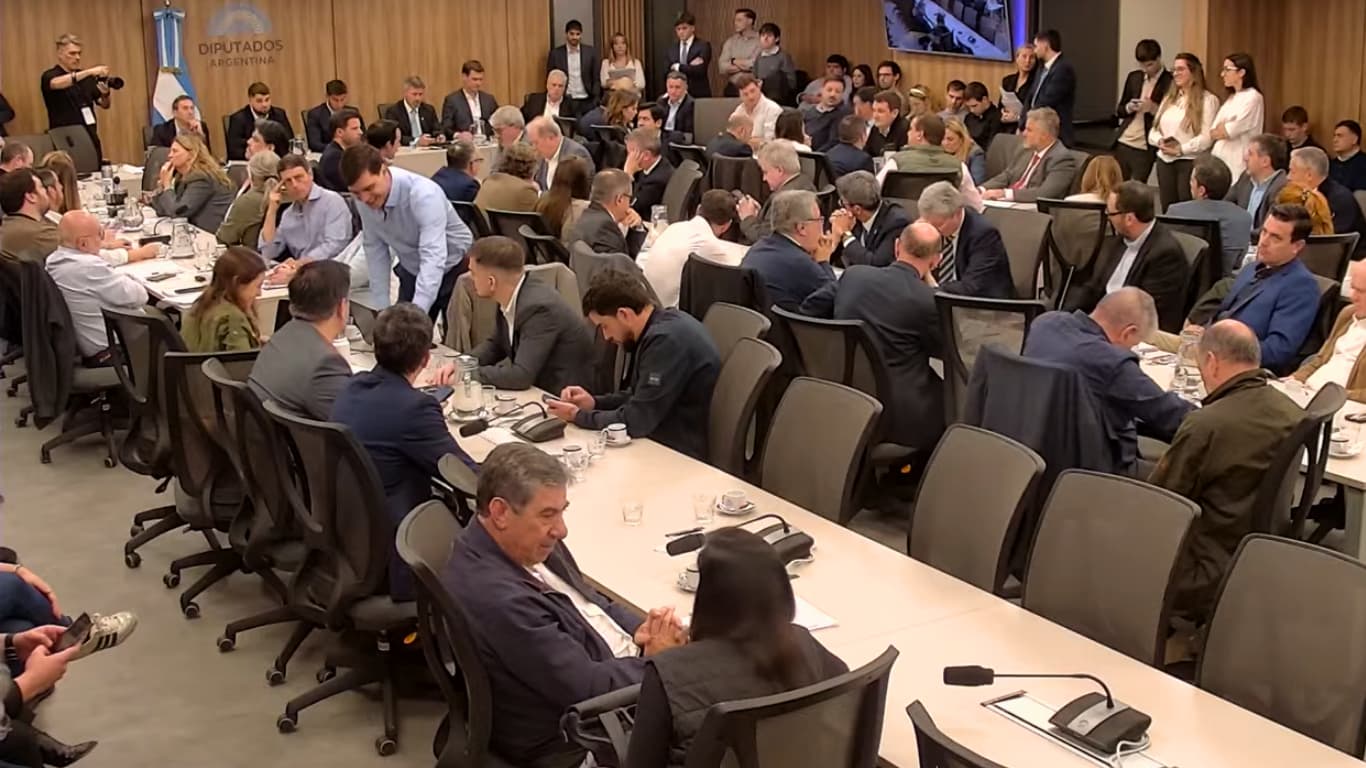
Durante casi tres horas, los expositores presentaron sus posiciones ante Energía y Combustibles. El bioetanol respaldó la media sanción, mientras que las pymes de biodiésel reclamaron revisar las condiciones de competencia.
Avatar

Publicado

el

El debate por el nuevo régimen de biocombustibles comenzó a transitar su camino en la Cámara de Diputados y dejó una escena conocida: amplio consenso entre los actores del bioetanol y diferencias que siguen abiertas en el biodiésel. La primera reunión informativa se realizó este martes por la tarde en la Comisión de Energía y Combustibles, presidida por Facundo Correa Llano (LLA). Comenzó a las 16, se extendió durante casi tres horas y contó con 20 oradores. Las exposiciones reeditaron buena parte de las posiciones que habían atravesado las comisiones del Senado y el recinto antes de la media sanción.

El proyecto llega a la Cámara baja después de haber sido aprobado por el Senado. Propone reemplazar la Ley 27.640 y modificar las condiciones de producción y comercialización de los biocombustibles. Entre sus principales cambios, prevé elevar, al año de sancionada la norma, la mezcla obligatoria de bioetanol en las naftas del 12% al 15%, con seis puntos porcentuales reservados para la caña de azúcar, seis para el maíz y tres abiertos a la competencia. Para el biodiésel en el gasoil, establece un incremento del 7,5% al 10%, acompañado por una transición que reduce gradualmente el segmento reservado a las empresas no integradas. También introduce un mercado electrónico y precios de referencia vinculados con la paridad de importación.

En el bloque del bioetanol, Patrick Adam, director ejecutivo de la Cámara de Bioetanol de Maíz, planteó que el régimen vigente agotó sus posibilidades de acompañar el desarrollo de la actividad. Recordó que la primera ley permitió construir una industria y cuestionó que la normativa posterior no incorporara los avances tecnológicos ni las oportunidades de nuevos mercados. “Pasamos de ser pioneros en el mundo de los biocombustibles a ser rezagados”, sostuvo. Desde esa lectura, respaldó el texto aprobado por el Senado porque, según explicó, recupera una perspectiva de crecimiento e incorpora mecanismos de comercialización más competitivos y transparentes.


2.png
Jorge Feijóo, presidente del Centro Azucarero Argentino.


Jorge Feijóo, presidente del Centro Azucarero Argentino, puso ese debate en la escala del norte argentino. Habló de un entramado de 19 ingenios, 4.500 productores cañeros independientes y 45.000 trabajadores directos, distribuido entre Tucumán, Salta y Jujuy. Según detalló, desde el comienzo de la mezcla efectiva de etanol en las naftas, en 2010, la producción de alcohol pasó de unos 200.000 a 600.000 metros cúbicos anuales y hoy representa el 30% de los ingresos brutos de la actividad. “El bioetanol no es importante para el sector azucarero, es sustantivo, es decisivo a su sostenibilidad económica”, afirmó. Su respaldo al proyecto coincidió con el de Adam: los dos sectores que abastecen el corte de las naftas defendieron la necesidad de avanzar con el nuevo marco.

A ese consenso se sumó Federico Zerboni, presidente de MAIZAR, quien expresó el apoyo de la cadena del maíz y el sorgo y explicó por qué la transformación industrial resulta determinante para los productores alejados de los puertos. En esas zonas, señaló, el costo del transporte puede quitarle rentabilidad al cultivo, mientras que convertir el grano en energía o proteína animal permite agregar valor cerca del lugar donde se produce. “El etanol es una de las principales industrias que generan ese valor agregado”, sostuvo. Su intervención llevó la discusión hacia el trabajo en las localidades del interior y el arraigo: industrializar la producción, remarcó, también ofrece condiciones para que las familias puedan permanecer en sus comunidades.

Ángeles Naveyra, presidenta de la Fundación Barbechando y única mujer entre los expositores, propuso ampliar la mirada más allá de las diferencias empresariales. “Este proyecto que llega del Senado no es solo una ley para la agroindustria”, señaló, antes de describir un recorrido que comienza con el maíz, la soja y la caña de azúcar y termina en el surtidor de cualquier ciudad. Defendió el aumento de las mezclas por su capacidad de generar demanda, industrialización y empleo en las provincias, y pidió considerar tanto al productor como al ciudadano que carga combustible y respira el aire urbano.


5.png
Ángeles Naveyra, presidenta de la Fundación Barbechando.


Biodiésel: el desacuerdo está en las condiciones de la competencia

En el biodiésel, las coincidencias sobre la importancia de la actividad no alcanzaron para unificar posiciones sobre el proyecto. Gustavo Idígoras, presidente de la Cámara de la Industria Aceitera de la República Argentina (CIARA), defendió la media sanción como resultado de una negociación federal entre empresas, provincias y legisladores. Reconoció que el texto no dejó plenamente satisfechos a los distintos sectores, pero lo definió como “el mejor acuerdo posible en la Argentina actual”. Para la industria aceitera, sostuvo, abrir la competencia en el mercado interno también es necesario para acompañar la búsqueda de destinos internacionales. Por eso pidió que Diputados avance con un dictamen que respete los acuerdos alcanzados en el Senado.

La respuesta de las pymes mostró la distancia entre ese respaldo y la situación que describen las empresas regionales. Federico Martelli, director ejecutivo de CEPREB, afirmó que las firmas que representa en Buenos Aires, La Pampa, Entre Ríos y San Luis elaboran alrededor del 65% del biodiésel utilizado en el corte obligatorio. Desde esa representación, rechazó que pueda hablarse de consenso y advirtió que la apertura prevista, junto con la reducción progresiva del segmento reservado, amenaza la continuidad de numerosas plantas. “Modernizar el régimen no es mandar a la quiebra a 25 pymes y concentrar el negocio en seis aceiteras”, expresó. También cuestionó que la competencia entre empresas de escalas y condiciones diferentes vaya a traducirse necesariamente en menores precios para los consumidores.


3.png
Federico Martelli, director ejecutivo de CEPREB.

Claudio Molina, director ejecutivo de la Asociación Argentina de Biocombustibles e Hidrógeno, fue uno de los más duros y contundentes al momento de criticar el nuevo régimen. Pidió que Diputados ejerza su función revisora y corrija los puntos conflictivos. Reconoció el derecho de las grandes aceiteras a participar del mercado, pero reclamó condiciones que contemplen las diferencias entre los competidores. “No pongamos en la misma pista un Fórmula 1 con un Fórmula 4”, graficó. Entre sus objeciones, mencionó los límites de participación por empresa o grupo económico, la definición retroactiva de esos grupos y el desajuste que podría producirse entre un precio tope para el biodiésel y una materia prima negociada libremente. También pidió acotar las facultades para reducir las mezclas obligatorias y construir una regulación duradera.


4.jpg
Claudio Molina, director ejecutivo de la Asociación Argentina de Biocombustibles e Hidrógeno.


Hacia el final, el diputado Pablo Todero, de Unión por la Patria, propuso aprovechar el recorrido pendiente para mejorar el texto. Planteó preservar los acuerdos alcanzados en bioetanol y concentrar el trabajo en acercar las posiciones del biodiésel, además de revisar los cuestionamientos jurídicos expuestos. “Estoy convencido de que lo podemos trabajar, que podemos trabajar un poquito más”, sostuvo.

La de este martes fue apenas la primera reunión informativa: el proyecto también debe ser tratado por las comisiones de Presupuesto y Hacienda, y de Agricultura y Ganadería. La media sanción marcó un avance, pero en Diputados todavía queda por construir el acuerdo que permita llegar al recinto. Ese camino recién comienza.

Continuar Leyendo

Economía

Argentina encabeza el ranking regional de precios del gasoil

El litro de diésel alcanzó los US$1,63 en octubre y lidera la tabla en América Latina. La nafta súper, en tanto, se ubica en el cuarto puesto del listado comparativo.
Avatar

Publicado

el

Un reciente estudio privado elaborado por la consultora Economía y Energía (EyE), fundamentado en estadísticas de Global Petrol Prices, reveló que la Argentina lidera el ranking regional de precios del gasoil durante el mes de octubre. Con un valor promedio de US$1,63 por litro, el país desplazó a los mercados vecinos y quedó en el escalón más alto de la nómina en América Latina.

El incremento acumulado del diésel en los surtidores locales obedece a una dinámica sostenida: desde el mes de enero, cuando cotizaba a US$1,20 por litro, el combustible registra un alza acumulada del 35,83% en dólares (equivalente a US$0,43 por litro). Solo en la transición de septiembre a octubre, el valor del gasoil experimentó un salto del 7,95% en dólares, pasando de US$1,51 a US$1,63, lo que significó una suba mensual neta de US$0,12 por litro que impulsó al país del segundo al primer lugar.

El impacto del petróleo internacional y la respuesta local
El encarecimiento en los surtidores locales se profundizó a fines de septiembre, momento en que las compañías petroleras dispusieron un ajuste de entre el 1% y el 5% promedio en los combustibles. La medida respondió directamente a la cotización del barril de petróleo Brent, parámetro de referencia para el mercado argentino, que se consolidó por encima de la barrera de los US$100.

Esta tendencia alcista responde a la escalada del petróleo y el gas derivada del conflicto en Medio Oriente, iniciado el pasado 7 de octubre, que catapultó los precios internacionales del crudo a sus marcas máximas en cuatro años. Ante este escenario, diversos gobiernos instrumentaron políticas para mitigar el golpe tarifario. En el plano local, la compañía YPF aplicó un buffer de precios, mecanismo diseñado para actuar como colchón frente a las fluctuaciones internacionales y amortiguar el traslado directo e inmediato de la volatilidad externa al consumidor.

Cómo quedó el ranking del gasoil en la región
A partir de los datos consolidados por Economía y Energía, la tabla comparativa del valor del litro de gasoil en dólares en la región se compone de la siguiente manera:

Argentina: US$1,63
Uruguay: US$1,56
Paraguay: US$1,54
México: US$1,46
Chile: US$1,46
Brasil: US$1,35

Cabe remarcar que estas cotizaciones varían según las fluctuaciones en el tipo de cambio y las políticas de precios internas implementadas en cada nación.

¿Qué sucede con la nafta súper?
A diferencia del diésel, el comportamiento del precio de la nafta en la Argentina presenta una posición más moderada en el contexto regional. El país se posiciona en el cuarto lugar del ranking latinoamericano, con una cotización de US$1,46 por litro de nafta súper durante el mes de octubre.

De este modo, el valor de la nafta en el mercado nacional se mantiene hasta un 35% más bajo que en Uruguay, país que encabeza la nómina.

El ranking regional de la nafta queda estructurado así:

Uruguay: US$2,25
México: US$1,55
Chile: US$1,51
Argentina: US$1,46
Paraguay: US$1,31
Brasil: US$1,26
Caída en las ventas y retracción del consumo
El aumento de tarifas internacionales contrasta con la caída en el consumo de combustibles a nivel nacional, que registró una contracción del 2,19% interanual. Según el seguimiento de mercado, salvo por un leve repunte en enero, las ventas en el sector encadenaron siete meses consecutivos de baja, sumando una retracción acumulada del 2,4%. En el caso específico del gasoil, las ventas mostraron una caída del 3,02% respecto a agosto de 2025 y una reducción del 1,27% en comparación con julio.

Continuar Leyendo

Economía

El riesgo país saltó a máximos del año y las acciones argentinas se hundieron hasta 7,5% en Wall Street
El riesgo país saltó a máximos del año y las acciones argentinas se hundieron hasta 7,5% en Wall Street

Avatar

Publicado

el

Los bonos soberanos argentinos en dólares volvieron a operar en terreno negativo este lunes y acumularon siete ruedas consecutivas de bajas, sin encontrar señales de recuperación sostenida. En el tramo largo de la curva, algunos títulos bajo legislación local ya ofrecen rendimientos superiores al 12% anual en dólares, lo que refleja la mayor prima de riesgo que exigen los inversores para posicionarse en deuda argentina.

Las caídas alcanzaron el 1,6%, encabezadas por el Global 2046, seguido por el Global 2035 (-1,5%) y el Global 2038 (-1,4%). En ese contexto, el riesgo país, medido por J.P. Morgan, saltó 4,2% hasta los 675 puntos básicos, su máximo en lo que va del año.

Riesgo país: qué explica la suba y qué esperan los analistas

Pablo Lazzati, CEO de Insider Finance, recordó que el indicador había tocado un mínimo de 403 puntos en julio y que en el último mes aumentó unos 150 puntos básicos. “Desde Insider Finance vemos que este movimiento responde a una combinación de factores: la suba de tasas en Estados Unidos tras el último dato de inflación, una mayor aversión global al riesgo emergente y la cercanía del calendario electoral de 2027, que el mercado empieza a incorporar en los precios”, explicó.

Sin embargo, Lazzati diferenció el deterioro de las cotizaciones de la evolución de la capacidad de pago del país. “Cabe aclarar que no vemos un deterioro en los fundamentos que sostienen la capacidad de pago. El superávit fiscal se mantiene, el BCRA sigue acumulando reservas y el Tesoro acaba de conseguir un rollover del 136% en su última licitación”, sostuvo. En esa línea, consideró que la suba de la prima de riesgo está “más vinculada a la incertidumbre que a los números de la economía” y recordó que la convergencia del indicador no es lineal.

Por su parte, Mariano Ortiz Villafañe, Chief Economist de Aldazabal y Cía., señaló que los bonos soberanos siguen presionados por un entorno financiero global de elevada incertidumbre, especialmente desafiante para la renta fija emergente. A ese escenario se suma, en el caso argentino, un posicionamiento extremadamente cauteloso de cara al proceso electoral de 2027.

“Si bien somos bastante optimistas con la mejora de los fundamentos domésticos, esperamos meses de elevada volatilidad asociada a las expectativas electorales y no vemos en el corto plazo catalizadores claros que pudieran impulsar una compresión significativa del riesgo país”, advirtió.

Bonos en dólares: dónde ven oportunidades

Pese a la persistencia de las bajas, desde Insider Finance consideran que los rendimientos actuales abren oportunidades para los inversores. Según Lazzati, con títulos del tramo largo que ya rinden por encima del 12% anual en dólares, las cotizaciones incorporan un escenario exigente.

“Nuestra recomendación es no vender en medio de la volatilidad, sino aprovecharla para recomponer posiciones de manera gradual”, afirmó. En concreto, propuso una base de cartera en el tramo corto, con Bonares y Globales 2029-2030, complementada con una porción en bonos largos como el GD41, por su mayor potencial de recuperación ante una eventual baja del riesgo país.

En el plano económico, este lunes también se conoció que la balanza comercial registró un superávit de u$s2.976 millones en septiembre, según informó el INDEC. Se trató del segundo saldo más alto del año, solo superado por los u$s3.450 millones de mayo.

Las exportaciones crecieron un 21,6% interanual hasta los u$s10.036 millones, mientras que las importaciones cayeron un 2,5%, a u$s7.060 millones.

MSCI Merval y ADRs

La jornada también estuvo marcada por el cambio de denominación del índice líder, que pasó de S&P Merval a MSCI Merval, y por modificaciones en su composición. En ese marco, el MSCI Merval cayó un 1,8%, a 98.214,66 puntos, mientras que medido en dólares cedió un 2,8%, a 60,48 puntos, según Rava.

En Nueva York, por su parte, las acciones de empresas argentinos retrocedieron hasta un 7,5%, con Bioceres al frente de las pérdidas. Le siguieron Edenor (-5,1%), Central Puerto (-3%) e YPF (-2,7%).

El contexto internacional condiciona a la deuda emergente

En paralelo, el escenario internacional continúa marcado por la volatilidad y una mayor cautela entre los inversores. El petróleo Brent se mantiene cerca de los u$s100 por barril, mientras persisten las tensiones económicas y financieras en Estados Unidos y Europa. Este panorama mantiene la atención sobre las presiones inflacionarias globales y el impacto de las tasas elevadas sobre los activos de mayor riesgo.

Por su parte, Kevin Warsh, presidente de la Reserva Federal (Fed), evitó anticipar nuevas decisiones de política monetaria, aunque sus últimas declaraciones contribuyeron a moderar las expectativas de una suba de tasas en octubre.

Los rendimientos de los bonos del Tesoro estadounidense permanecen en niveles elevados, pese a haber retrocedido desde sus máximos recientes, lo que continúa condicionando el atractivo de la deuda emergente, incluida la argentina. /Ámbito/

Continuar Leyendo
Publicidad

Facebook

Tendencias