Cuáles son los sectores de la economía que más y que menos crecieron
La actividad económica mostró un comportamiento muy dispar. Algunos rubros lograron sostener niveles de expansión y otros muestran dificultades para despegar.
La actividad económica mostró en la primera mitad del año un comportamiento muy dispar. Mientras algunos rubros lograron sostener niveles de expansión de dos dígitos, otros continuaron mostrando dificultades para despegar, evidenciando una economía “a dos velocidades”.
Según el Estimador Mensual de Actividad Económica (EMAE), el indicador que mide mes a mes el nivel de actividad y que se desagrega por rama productiva, once rubros crecieron en el primer semestre del año, uno se mantuvo estable y cuatro se achicaron. Para reconstruir los resultados por sector, se promediaron los índices mensuales correspondientes a enero-junio de 2026 y se los comparó con el promedio de igual período de 2025. De esa manera surge la variación semestral de cada actividad, que no necesariamente coincide con la lectura mes a mes que difunde el organismo, pero que permite dimensionar la tendencia de fondo de cada rubro a lo largo de los primeros seis meses del año.
En ese marco, el nivel general de la economía acumuló una suba de 1,9% entre enero y junio de este año, en la comparación con el primer semestre de 2025.
Los sectores que más crecieron
La pesca fue, por lejos, la actividad con mejor desempeño del semestre, con una expansión de 34,1% respecto de igual período de 2025. El resultado estuvo empujado por el fuerte impulso exportador del sector, que en el arranque del año encadenó sucesivos máximos en la generación de divisas. Según datos oficiales difundidos a lo largo del año, las exportaciones pesqueras superaron los USD 1.000 millones en los primeros cinco meses de 2026, con una suba interanual cercana al 23% en valor.
La explotación de minas y canteras fue el segundo sector con mejor desempeño, con un alza de 14,4% en el semestre. Ese resultado está directamente vinculado al avance de Vaca Muerta. Distintos informes oficiales dieron cuenta durante el año de sucesivos récords de producción: en junio, por ejemplo, la extracción de petróleo a nivel nacional llegó a 914.900 barriles diarios, lo que implicó un salto interanual de 17,1%, con el crudo no convencional explicando ya cerca del 70% de la producción total del país. Ese crecimiento productivo se trasladó también al frente exportador, con un superávit del sector energético que en el primer semestre del año superó los USD 5.000 millones, más de 60% por encima del registrado en igual período de 2025. En julio, según informó ayer el Gobierno, la balanza energética siguió siendo positiva, con un saldo a favor de USD 892 millones.
El agro, representado en el EMAE bajo el rubro “agricultura, ganadería, caza y silvicultura”, completó el podio de las actividades más dinámicas con una suba de 9,9% entre enero y junio. El resultado se explica en gran medida por la campaña agrícola 2025/26, que combinó una cosecha de soja de 50,1 millones de toneladas, apenas por debajo del ciclo anterior, pero lograda sobre una superficie sembrada considerablemente menor.
Detrás de esos tres sectores, otras ramas también mostraron subas, aunque de una magnitud más moderada. La intermediación financiera avanzó 5,6% interanual en el primer semestre, mientras que hoteles y restaurantes creció 2,7 por ciento. La construcción, por su parte, acumuló una mejora de 2,2%, en línea con la recuperación que viene mostrando la obra privada en los últimos meses. ”Electricidad, gas y agua» y “transporte y comunicaciones” registraron subas de 1,8% cada una, y los impuestos netos de subsidios treparon 1,6 por ciento.
Con incrementos más acotados cerraron actividades inmobiliarias, empresariales y de alquiler, con 0,7%, y servicios sociales y de salud, con 0,6 por ciento. Enseñanza fue el único sector que permaneció en el mismo nivel que un año atrás, sin variación en el semestre.
Los sectores que retrocedieron
En el otro extremo se ubicaron cuatro ramas de actividad que no lograron revertir la comparación negativa con el primer semestre de 2025. “Otras actividades de servicios comunitarios, sociales y personales” tuvo una caída marginal, de 0,1%, mientras que comercio mayorista, minorista y reparaciones retrocedió 1,2% y administración pública se contrajo 1,4 por ciento.
La caída más pronunciada, sin embargo, correspondió a la industria manufacturera, que se achicó 1,9% en la comparación semestral. El resultado confirma una tendencia que distintos indicadores privados y oficiales vinieron señalando a lo largo del año: la producción fabril acumuló varios meses consecutivos de retrocesos interanuales, con una dinámica marcadamente desigual entre ramas. Según relevamientos del propio Indec, la apertura de importaciones golpeó de manera particular a los sectores más expuestos a la competencia externa, como el textil, que llegó a acumular caídas de producción de dos dígitos en la comparación interanual, y a la industria automotriz, que también mostró retrocesos relevantes en la primera mitad del año. A esos factores se sumó la debilidad del consumo interno, que afectó de manera transversal a distintas cadenas productivas orientadas al mercado doméstico.
De esta manera, el balance del primer semestre muestra dinámicas muy diferentes según el sector. Mientras las actividades ligadas a la explotación de recursos naturales y a la demanda externa, como la pesca, la minería y el agro, se beneficiaron del impulso exportador y de condiciones productivas favorables, la industria manufacturera continuó siendo el sector más afectado por la combinación de apertura comercial y consumo interno debilitado.
En septiembre, las ventas minoristas pyme registraron una suba real del 0,3% interanual, mientras que cayeron un 1,2% respecto de agosto. En lo que va del año la retracción acumulada es del 2,1%.
El comportamiento comercial durante septiembre estuvo marcado por la convivencia entre una recuperación interanual marginal y la persistencia de una demanda fragmentada, orientada esencialmente a compras cotidianas y de bajo valor. El freno intermensual de septiembre frente a agosto respondió a la finalización de los picos de ventas festivos y escolares del octavo mes del año, junto con la pérdida de dinamismo en los ingresos disponibles de los hogares y los límites en el endeudamiento con tarjetas.
Si bien el cambio de estación impulsó consultas y operaciones específicas vinculadas a la primavera, las familias mantuvieron una marcada cautela presupuestaria, concentrando sus desembolsos en reposiciones necesarias y postergando consumos de mayor envergadura.
Al examinar el balance cualitativo sobre la situación interanual de los comercios, el 50,2% de los dueños de pymes encuestados señaló que el estado de su empresa no presentó cambios respecto al mismo mes del año anterior. Esta respuesta mostró una suba de 2,8 puntos porcentuales en comparación con el 47,4% registrado en agosto. Simultáneamente, el porcentaje que manifestó un retroceso en las condiciones de su actividad descendió al 44,3%, lo que representa una baja de 2,2 puntos porcentuales frente a la medición previa. Finalmente, la proporción de firmas que logró una evolución favorable se situó en el 5,6%, marcando una contracción marginal de 0,5 puntos porcentuales en el período.
Respecto a las expectativas para los próximos 12 meses, el 44,1% de los consultados anticipa que el desempeño de su firma permanecerá constante, reflejando un alza leve de 0,2 puntos porcentuales frente al informe de agosto. A su vez, un 41,8% de las respuestas proyectó un panorama futuro más favorable —una disminución de un punto porcentual respecto al mes anterior—, en tanto que el 14,1% restante prevé un empeoramiento. Por último, ante la consulta sobre la conveniencia de realizar inversiones, el 55,7% de los comerciantes consideró que no es una etapa propicia, reduciéndose 2,2 puntos porcentuales respecto a la medición precedente, mientras que el 31% optó por no definir su posición y un 13,4% avaló la concreción de nuevos desembolsos de capital.
En el desagregado sectorial, cinco de los siete rubros relevados presentaron variaciones interanuales positivas. El mayor incremento correspondió a Textil e indumentaria (+5%), seguido por Calzado y marroquinería (+3,5%); Ferretería, materiales eléctricos y materiales para la construcción (+3,3%); Farmacia (+1,5%); y Perfumería (+0,7%). En contraste, dos sectores registraron caídas en la comparación con el mismo mes del año anterior, encabezados por Bazar, decoración, textiles para el hogar y muebles (-3,4%); y Alimentos y bebidas (-3,1%).
El índice general de ventas minoristas informado por la Confederación Argentina de la Mediana Empresa (CAME) mide las ventas realizadas por los comercios relevados bajo cualquier modalidad. Durante septiembre se detectó que las ventas online realizadas por los comercios con local a la calle registraron un incremento interanual del 19,4%, mientras que la suba intermensual fue del 8,7%.
El desempeño minorista de septiembre reflejó una demanda orientada estrictamente a la reposición indispensable, en un contexto de presupuestos familiares restringidos y menor tracción tras las fechas comerciales del mes de agosto. Si bien el inicio de la primavera favoreció consultas y ventas puntuales en alimentos frescos, bebidas frías, heladerías, prendas livianas y artículos de refacción hogareña o pintura, estos movimientos no lograron compensar el retroceso del consumo general. Las decisiones de compra se caracterizaron por una marcada fragmentación, compras por necesidad inmediata, el reemplazo por segundas marcas o líneas económicas, y la postergación de bienes de mayor porte como amoblamientos, obras de construcción integral o conjuntos completos de indumentaria.
Desde la perspectiva de la oferta, los comercios operaron con márgenes bajo presión frente a las modificaciones en costos de reposición, la competencia de canales mayoristas y el comercio informal o importado. En los casos de Textil e indumentaria y de Calzado y marroquinería —sectores con alzas interanuales respecto de las caídas pronunciadas en septiembre de 2025— los comerciantes consultados manifestaron que tuvieron rentabilidad negativa a cambio de obtener mayor liquidez financiera.
Asimismo, ante la cautela o la falta de margen crediticio para compromisos de largo plazo, el financiamiento en cuotas cortas sin interés y las promociones bancarias resultaron determinantes para asegurar el cierre de operaciones. Frente a este escenario y con una proporción mayoritaria de propietarios que percibe un contexto poco propicio para la inversión, las pymes profundizaron un esquema de gestión prudente, priorizando la rotación rápida de inventarios y evitando la inmovilización del capital de trabajo.
San Martín le ganó 1 a 0 a Gimnasia y Tiro en La Ciudadela y quedó a 2 puntos del Reducido
Con esta victoria por la fecha 32 de la Primera Nacional, el equipo de Alejandro Orfila llegó a 43 puntos, quedó décimo en la zona B y se ubicó a dos unidades de San Martín de San Juan.
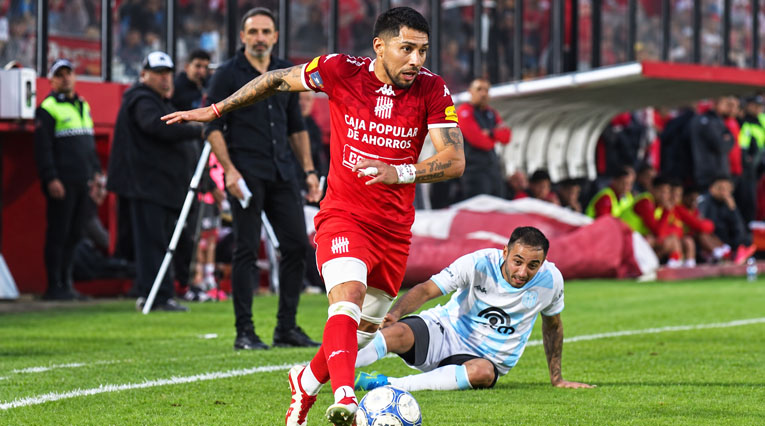
San Martín de Tucumán venció 1 a 0 a Gimnasia y Tiro de Salta en La Ciudadela y consiguió un triunfo clave para sostener sus aspiraciones de ingresar al Reducido por el segundo ascenso. Santiago Briñone convirtió el único gol en el segundo tiempo, al aprovechar un rebote del arquero después de un remate de Alan Cisnero.
Con esta victoria por la fecha 32 de la Primera Nacional, el equipo de Alejandro Orfila llegó a 43 puntos, quedó décimo en la zona B y se ubicó a dos unidades de San Martín de San Juan, que ocupa el octavo puesto y marca el límite de clasificación. Entre ambos aparece Deportivo Maipú, con 44.
El Santo afrontaba el encuentro con la necesidad de ganar, después de haber dejado escapar una ventaja de dos goles ante Gimnasia de Jujuy. Frente a su público logró una victoria ajustada, en una noche que también estuvo atravesada por incidentes en una de las tribunas y las expulsiones de Nahuel Gallardo y Lautaro Gordillo al finalizar el partido.
El primer tiempo tuvo situaciones para los dos equipos. San Martín buscó generar peligro con Gabriel Carabajal y las apariciones de Ramiro Cabrera por los costados, aunque le costó encontrar continuidad y sufrió algunos avances del conjunto salteño.
Darío Sand respondió ante una llegada clara de la visita y, poco después, recibió una infracción cuando salió a buscar un centro. La jugada terminó con la pelota dentro del arco, pero la acción quedó invalidada por la falta sobre el arquero.
Del otro lado, Cabrera fue una de las principales vías de ataque del equipo tucumano. Exigió a Federico Cosentino con un remate bajo y cruzado y luego desbordó por la derecha para enviar un centro que Mauro Verón conectó de cabeza. El arquero visitante volvió a intervenir y evitó la apertura del marcador.
Gimnasia y Tiro comenzó mejor el complemento. Un remate de Roca se estrelló en uno de los caños del arco de Sand y otra llegada aérea encendió la preocupación en La Ciudadela. San Martín necesitaba recuperar la pelota y salir de ese tramo de presión visitante.
En ese contexto, un enfrentamiento entre integrantes de la barra obligó al árbitro Manduca a detener el encuentro. Las corridas y los golpes provocaron el rechazo de buena parte del estadio, desde donde bajaron silbidos y cánticos de repudio.
Tras la reanudación llegó la jugada que definió el partido. Cisnero remató desde afuera del área, Cosentino dio rebote y Briñone apareció para empujar la pelota y establecer el 1 a 0. El gol cambió el clima de la noche y le dio al equipo de Orfila la ventaja que tanto necesitaba.
La industria textil nacional atraviesa una profunda crisis que agudiza su contracción en 2026, según reveló el último informe de la Federación de Industrias Textiles Argentinas. El documento arrojó que la actividad sufrió un retroceso acumulado del 22,6% en comparación con el mismo período de 2025.
Este desplome productivo impactó de forma directa en el mercado laboral del sector, que ya acumula una pérdida de 28.322 puestos de trabajo desde diciembre de 2023, de acuerdo con los datos recopilados por FITA. En diálogo con la Agencia Noticias Argentinas (NA), el fabricante y comerciante Camilo Alan señaló: «La situación de las pymes textiles y de calzado, que es a lo que yo me dedico, viene muy complicada, con mucha recesión y desocupación».
“Hay mucho cierre de fábricas y de comercios, el industricidio que hay es tremendo, la gente no tiene plata y no entra a comprar”, reconoció.
La irrupción de las plataformas chinas
La irrupción masiva de plataformas de comercio electrónico como Temu y Shein agravó la situación para las industrias locales. Estos gigantes globales inundaron el mercado con una oferta de indumentaria a precios extremadamente bajos, imposibles de igualar para los fabricantes nacionales.
«La mercadería aumentó, pero nosotros no podemos porque si no, no vendemos; entonces cada vez ganamos menos y los gastos de los servicios son mayores, sostuvo Alan sobre su situación frente a la competencia internacional.
Esta problemática se ve fuertemente agravada por el contexto macroeconómico que atraviesa la Argentina, caracterizado por una alta inflación y una marcada pérdida del poder adquisitivo de los consumidores. «A mí la venta me cayó un 60%, muchos colegas se fundieron. Vivimos una política económica que es para cuatro vivos, la estamos pasando muy mal», completó.
En la actualidad, las fábricas del país operan con apenas el 45,3% de su capacidad instalada. Este freno productivo se tradujo en un desplome de la actividad que supera el 22% interanual en el acumulado de los primeros meses de 2026. Con márgenes de rentabilidad al límite, las empresas advierten que ya no tienen margen para trasladar el incremento de los costos operativos a los precios finales sin dinamitar aún más el consumo.
El impacto social de este retroceso es directo. Desde diciembre de 2023, la cadena textil y de confecciones destruyó más de 28.000 empleos formales, convirtiéndose en uno de los principales motores del desempleo industrial en el país. El ahogo financiero y la falta de demanda provocaron, además, el cierre neto de más de 500 establecimientos productivos en el último año. /Noticias Argentinas